北米地図から読む、農林業・自然環境・主要産業・人口
人口統計を読み込みます。
地形陰影・河川・湖・州境。自然環境では気候・水・地形・標高を切り替えられます。
↓ カリフォルニア海流(寒流)メキシコ湾流(暖流) ↗
人口密度(人/km²)。面積の大きさは人口の多さを意味しません。
ユダヤ教・イスラム教の濃集郡と推計方法
輪郭:PRRI 2023の成人の自己認識による郡別推計。人口1万人超の郡で、公表された各宗教の高濃集上位10郡。青=ユダヤ教、橙=イスラム教。郡ごとの推計誤差があります。
2014–2023年の成人調査を使う小地域推計。面のUSRC2020(宗教団体のadherents)とは年・分母・測定方法が異なります。輪郭内の全住民がその宗教という意味ではありません。
| 郡・DC | 割合 |
|---|---|
| Kings County, NY | 12% |
| Rockland County, NY | 12% |
| Nassau County, NY | 12% |
| Montgomery County, MD | 9% |
| Palm Beach County, FL | 9% |
| Bergen County, NJ | 8% |
| Westchester County, NY | 7% |
| New York County, NY | 7% |
| Middlesex County, MA | 7% |
| Montgomery County, PA | 6% |
| 郡・DC | 割合 |
|---|---|
| Queens County, NY | 6% |
| Philadelphia County, PA | 5% |
| Kings County, NY | 4% |
| Montgomery County, MD | 3% |
| Fairfax County, VA | 3% |
| Middlesex County, NJ | 3% |
| Washington, DC | 3% |
| Hudson County, NJ | 3% |
| Essex County, NJ | 3% |
| Nassau County, NY | 2% |
色と都市の色点の基準
白人(非ヒスパニック)以外の7区分で、人口割合が20%以上、または5%以上かつ同じ区分の全米割合の1.5倍以上を着色対象とします。複数が該当する郡は、その中で割合が最大の区分を地色にします。同率の場合は凡例の順です。都市名の色点は該当する全区分を同じ大きさで示し、人数や割合の大きさを表しません。
灰色:着色基準に達しない郡(主に白人が最多)。濃い灰色:欠測・人口0。都市の色点は都市を含む郡の集計です。ニューヨークは5郡、サンフランシスコ湾周辺は9郡を合算し、他は1郡です。市域や都市圏の割合とは異なる場合があります。
ACS 2020–2024の推計値による編集上の表示基準で、公式の地域区分や統計的な有意差を示すものではありません。推計誤差により基準付近の判定は変わり得ます。灰色や色点のない区分にも住民は暮らしています。
都市・地域から解説を選ぶ
地図の内容は下の解説でも読めます。タッチ操作は2本指で地図を動かします。
分布のつながりを読む
産地がそこにある理由を、地図と一緒に読み解く。
とうもろこし・大豆と豚飼料となる穀物と大豆粕が、中西部の作物地帯と養豚を結びます。
豚の肥育飼料は、主にとうもろこしと高たんぱくの大豆粕です。中西部では両作物の栽培域と養豚の集積がおおむね重なり、飼料調達との関係を考えられます。一方、ノースカロライナにも大産地があり、施設、契約生産、加工網も立地に関わります。
近接だけから因果の強さや飼料の地元調達率は分かりません。大豆は通常、加工した粕として飼料に使います。
大平原の小麦と牛草地を使う飼育と穀物による肥育では、土地や飼料との関係が異なります。
グレートプレーンズでは小麦地帯と牛の主要地域が近接しています。牛は離乳まで主に牧草で育ち、肥育場では穀物、サイレージ、干し草などを組み合わせます。同じ大平原の中で、作物生産と牛の飼育・肥育が異なる土地利用としてつながっています。
小麦との近さは「主な飼料が小麦」という意味ではありません。牛の代表点は繁殖と肥育の内訳や頭数を示しません。
カリフォルニアの米と水雨の多さだけでなく、必要な時期に田へ水を届ける仕組みが産地を支えます。
稲作には、安定した水供給と、均一に冠水・排水できる平坦な土地が必要です。夏に乾燥するサクラメント渓谷でも灌漑によって稲作が成立します。干ばつと貯水量低下で縮んだ作付けが、2023年の降雨と融雪後に回復したことは、水源・貯水・灌漑を一続きで読む手掛かりになります。
川の近さだけでは実際の取水経路は分かりません。輪郭は米国全体の稲作域で、灌漑網や水量を描いたものではありません。
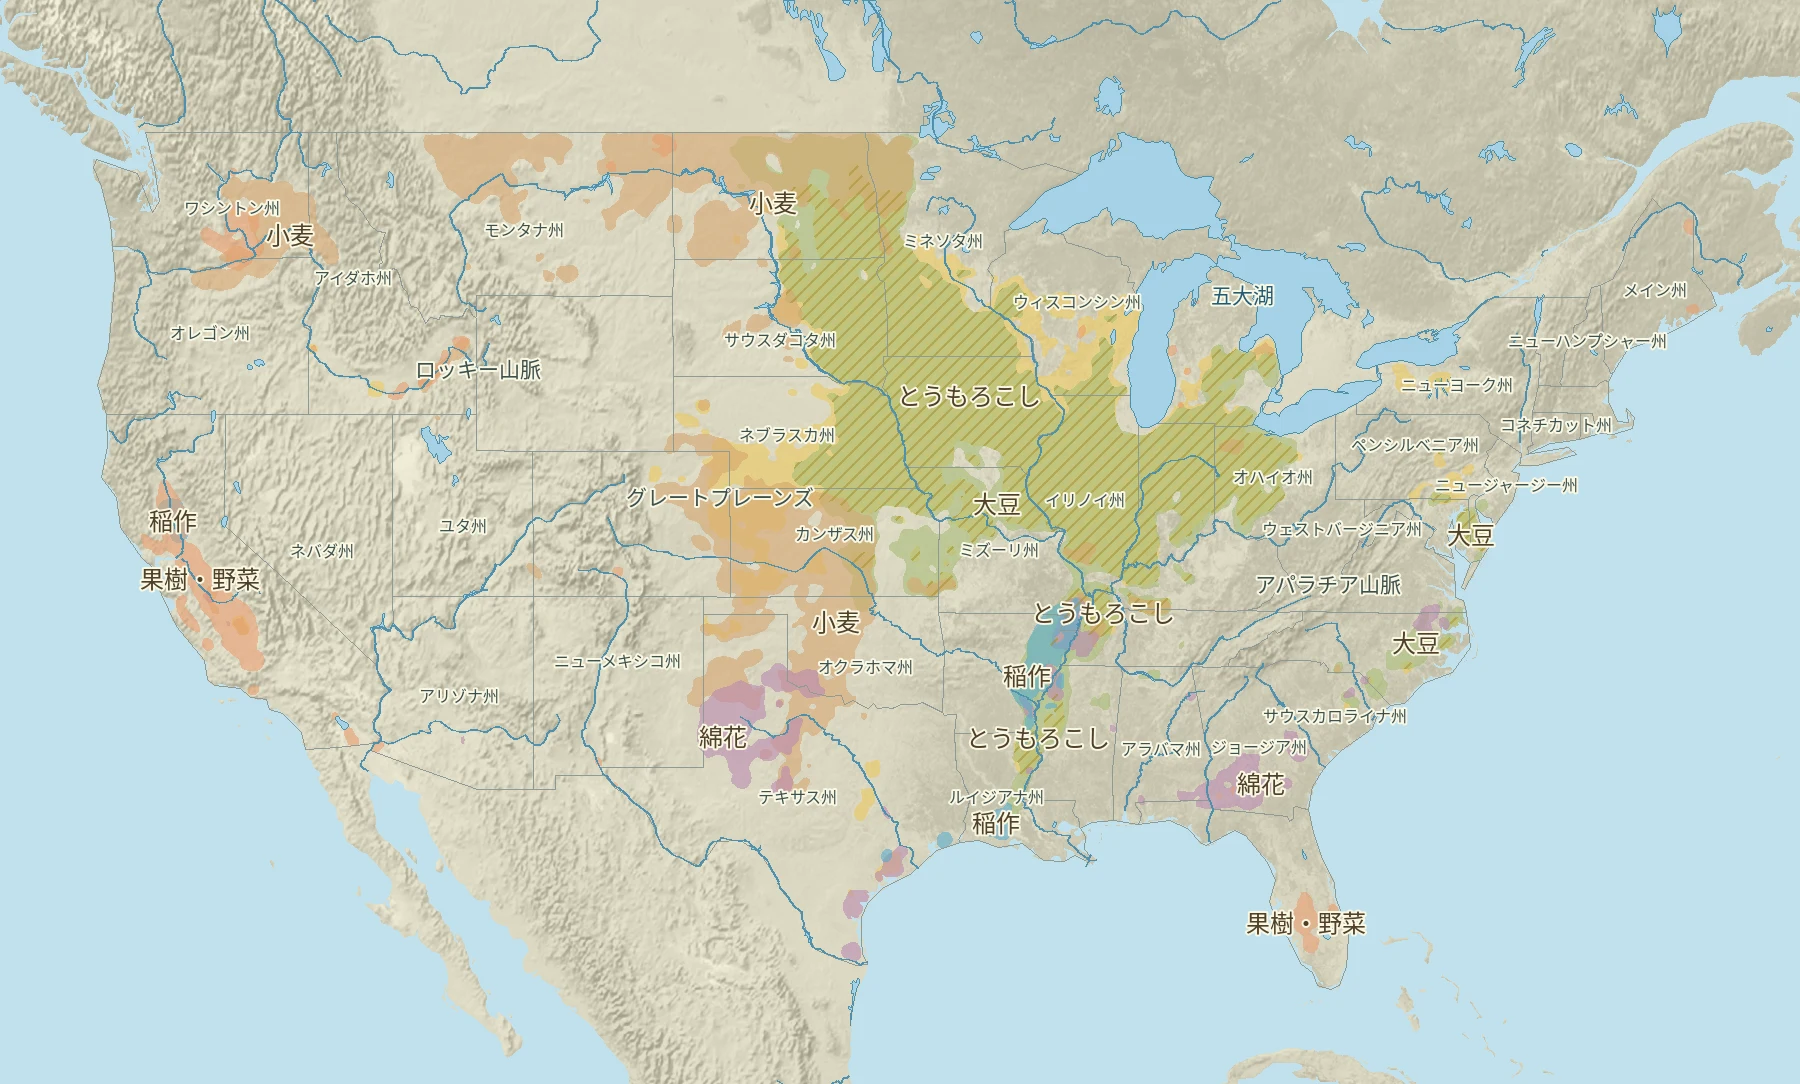
大豆とトウモロコシ二つの作物の主な産地が中西部で重なる。
大豆とトウモロコシを年によって替える輪作が行われます。地図は2作物の栽培域を重ねますが、各畑の年ごとの作付けは示しません。
重なりだけで同じ畑の輪作を証明する図ではありません。
南東部の肉用鶏と飼料肉用鶏の集積には飼料供給と加工を結ぶ生産体制が関わる。
南東部とアーカンソー周辺の肉用鶏の代表地域を、トウモロコシ・大豆の栽培域と比較します。ふ化場、飼料工場、契約農場、処理施設を結ぶ工程は解説上の流れです。
地図は個別の施設・取引先・飼料の輸送経路を示しません。
採卵鶏と飼料飼料作物の産地の近さは採卵鶏の立地を考える手掛かり。
アイオワ周辺などの採卵鶏とトウモロコシ・大豆の栽培域を重ねます。飼料を与えて卵を生産した後には選別、包装、出荷が続きます。
代表点と作物の近さから個々の農場の調達先は分かりません。
肉用鶏と採卵鶏肉用鶏は南東部、採卵鶏はアイオワ周辺などにも分布する。
2種類の鶏の代表地域を同じ地図で比べます。肉用鶏の出荷先は食肉処理、採卵鶏の産物は選別・包装へと進みます。
代表点の位置は生産量の大小や農場の全数を示しません。
比較の範囲と出典
作物は2023年CDLの概略分布、畜産は2022年センサス等で確認した主要地域の代表点です。同一年の相関や数量比較ではありません。 解説確認:2026-09-13。
出典で確認した地域・施設の例。近接札は2分野までで、選択で全分野を開きます。油ガスは田内の登録坑井・工事地点、精製・石化は施設台帳の実位置。州・都市圏の補足は一覧へ。記号は生産量・全米順位を表しません。
この分野の地域例は未登録です。右欄の説明と下の全国推移を確認できます。
地域一覧から選ぶ
地域と産業のつながり
技術人材を共有する産業
ワシントン州・オースティン
情報通信と専門サービスは、人材を共有する
ソフトウェア出版とシステム開発は統計上の区分が違いますが、技術人材や企業の取引を介して同じ地域に立地します。ワシントン州の資料は他産業との知識の共有を、オースティンの資料は大学や技術企業の集積を示します。近接はつながりを考える手掛かりで、記号の重なりだけが因果関係の証明になるわけではありません。
根拠となる地域資料車の生産を支える供給網
中西部・南部
完成車の周りに、部品と機械の仕事がつながる
車両をつくるには、金属部品や機械、輸送などが必要です。中西部の蓄積と南部の車両工場を見比べると、供給網が産業の境界をまたぐことが分かります。ただし、近くの工場同士が必ず取引しているとは限らず、海外や遠隔地からの調達もあります。立地の近さと具体的な取引関係を分けて考えます。
根拠となる地域資料採掘地と加工拠点は違う
カーンリバー・ヒューゴトン/製油所・ベイタウン
採掘する場所と、化学製品をつくる場所は違う
油ガス図の田内参照点と、精製・石油化学図の公表施設位置を比べます。地下の資源を取り出す活動と、原料を設備で加工する活動は別です。参照点は田や産業の境界を表さず、地図から特定の坑井と工場の取引や現在の生産量を決めることはできません。
根拠となる地域資料農畜産から加工・設備へ
ウィスコンシン州・ワシントン州
農畜産の産地から、加工と設備の産業へつながる
原料の生産地に、食品科学、加工設備、冷蔵・輸送などが加わると、食料の供給を支える産業がつながります。ウィスコンシン州では食品加工と機械供給を併せて確認できます。農業タブと同じ位置で見比べられますが、販売収入と製造業のGDPを足して一つの産業規模にすることはできません。
根拠となる地域資料同じ州でも都市の役割は違う
リノ・ラスベガス
物の結節点と、人を呼ぶ都市を見比べる
ネバダ州の資料では、リノは商業・輸送等、ラスベガスは娯楽・宿泊・飲食に特徴があります。同じ州でも地域が担う役割は違います。観光も物資や交通を必要としますが、地図の近さだけで物流拠点の成立を観光需要に結びつけることはできません。原資料の商業・輸送等は公益事業を含む点にも注意します。
根拠となる地域資料仕事の集積が住宅需要を生む
オースティン・ダラス
仕事が集まる都市では、住宅・開発も変わる
企業や人の流入は、働く場所に加えて住まいへの需要を変えます。オースティンの資料では技術・業務サービスと建設・不動産の拡大を確認できます。ただし、需要が増えても土地、インフラ、資金、人手の条件で供給は同じ速さでは増えません。不動産のGDP比から住宅の買いやすさを判断することもできません。
根拠となる地域資料各気候区分の概説
作物に必要なのは雨の総量だけでなく、育つ季節の暖かさと水です。 気候区分を、雨温図と産地の位置につなげて読みます。
地中海性気候
CsaCsbCsc
ステップ気候
BShBSk
降水が少ない半乾燥の気候。気温の高い型と低い型がある。
小麦。 乾燥する大平原には、休閑(一定期間、作付けを休んで土に水分を蓄える方法)などと組み合わせた小麦生産がある。雨だけで育てる農業と、灌漑を使う農業の条件を分けて読む。
出典:USDA・北部大平原
砂漠気候
BWhBWk
降水が著しく少ない。高温の砂漠だけでなく、寒い冬のある砂漠も含む。
灌漑下のレタスなど。 アリゾナの低地砂漠では、コロラド川や井戸の水を使ってレタスを育てる。栽培を支えるのは水の供給と温度管理であり、少雨そのものがレタスに適するわけではない。
出典:アリゾナ大学
温暖湿潤気候
Cfa
夏が暑く、明瞭な乾季がない。生育期の気温と降水を一緒に見る。
綿花・落花生・大豆。 米国南東部で栽培される代表例。暖かい生育期を利用するが、雨の偏りや過湿にも対応が必要で、土壌・排水・灌漑が栽培条件に関わる。
出典:USDA・南東部
西岸海洋性気候
CfbCfc
夏はCfaほど暑くなく、明瞭な乾季がない。Cfcでは暖かい期間が短い。
牧草・ベリー類など。 太平洋岸北西部の海洋の影響を受ける地域では、牧草やベリー類が栽培される。比較的穏やかな気温に加え、降水・土壌条件との組み合わせが大切。冷涼なCfcへ同じ作物例を一律に広げない。
出典:USDA・北西部
冷帯(亜寒帯)気候
DsaDsbDscDwaDwbDfaDfbDfc
熱帯の気候
AfAmAw
一年を通して高温。Af・Am・Awでは降水量と乾季の現れ方が異なる。
マンゴーなどの熱帯果樹。 南フロリダの暖地に栽培例がある。低温や霜を避けられることが大切で、マンゴーでは開花期の雨の少なさも結実に関わる。
出典:フロリダ大学IFAS
寒帯の気候
ETEF
ETは夏も冷涼で、EFはさらに低温になる。米国本土では高山部を読むときにも重要。
一般的な露地農耕には厳しい条件。 夏の低温と短い生育期間によって、作物が十分に育ちにくい。米国本土の高山では、緯度だけでなく標高も気温を左右する。
出典:分類資料
作物の育ち方は、気候に加えて土壌・水源・品種・栽培方法にも左右されます。
同じ場所を農業で見る →木材が何に使われるか — 南部の一州を読む
ノースカロライナ州・2022年の事例。全国の構成比ではありません。
製材用とパルプ用で約4分の3。建築材をつくる用途と、繊維を取り出す用途が柱です。
出典:USFS TPO 2022(2024年公表)「森林」と「生産量」を分けて読む
緑色が濃く見える場所ほど、木材を多く生産するとは限りません。
- 森林分布
- 地図は2021年の土地被覆。木が生えている場所を示します。
- 年間の生産量
- この州の2022年の丸太生産は788,881 千立方フィート。1年間に生産した木材の体積です。
- 立木の蓄積
- 森林に立っている木の体積。毎年の生産量とは別の、資源のストックです。
森林の管理、伐採できる条件、運搬先となる工場も、生産の立地に関わります。
米国本土が主対象です。地図の色・線・点は表示ごとに意味が異なり、面積や水量を直接表すものではありません。出典・加工方法
土地を読む
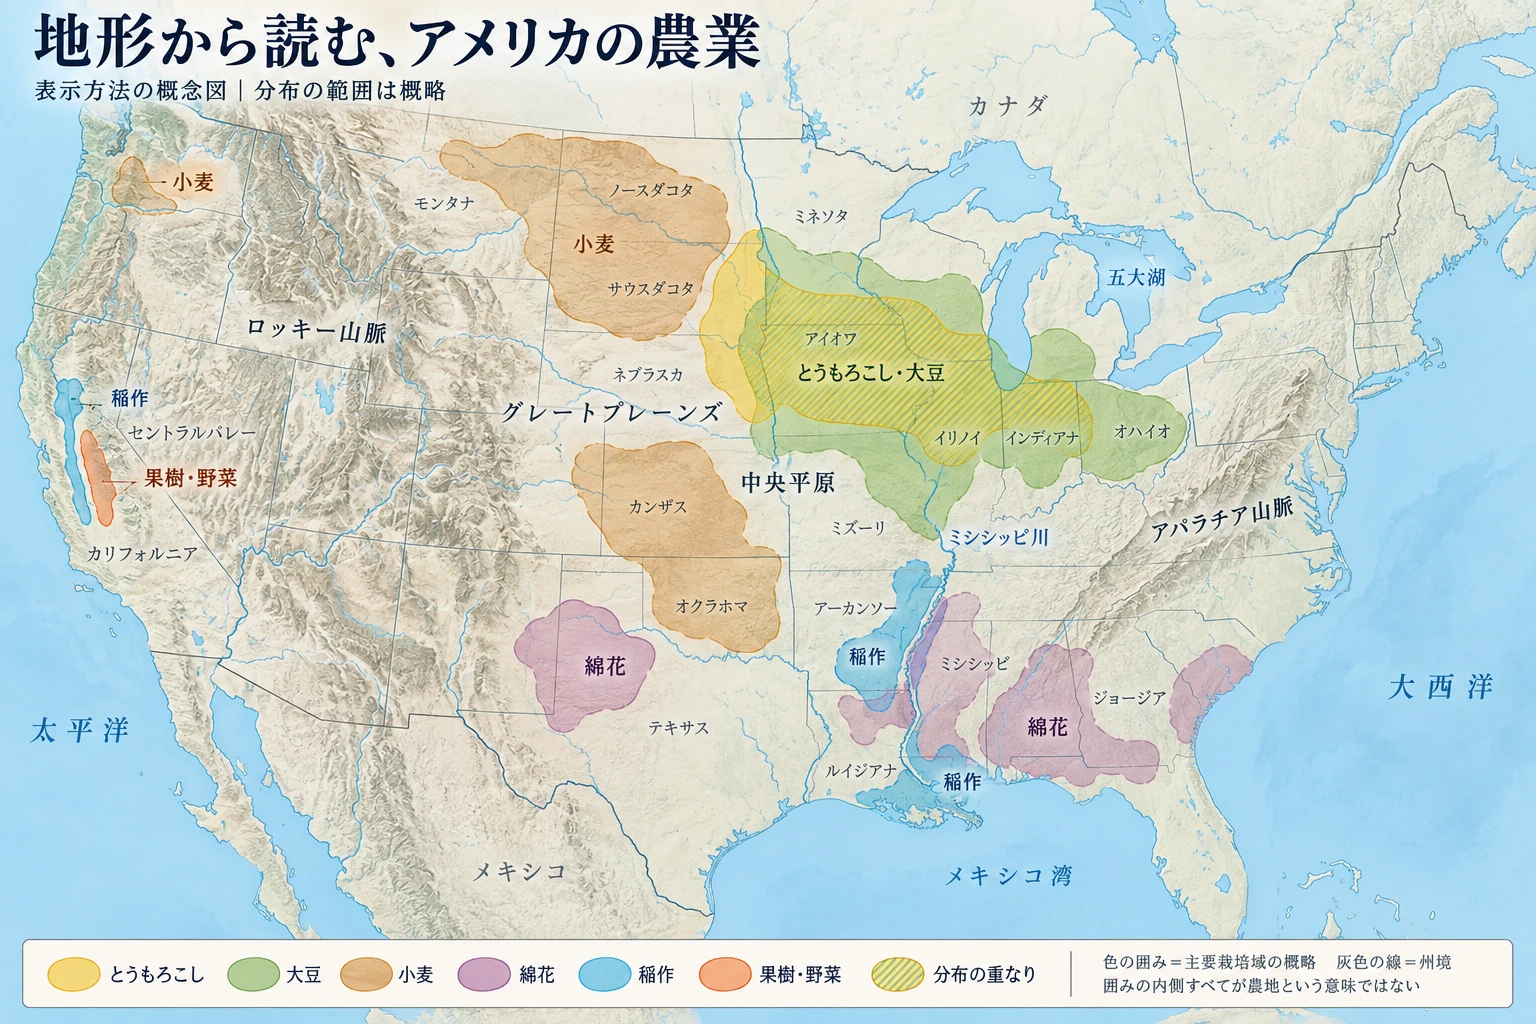
西部の山地と盆地、中央の大平原・低地、東部の山地を共通の土台にします。「農林業」へ切り替えると、同じ場所に栽培域が重なります。地形と水の条件に、気候、灌漑、加工・輸送、市場が加わって農業地域が形成されます。
地形の陰影はNatural Earthの地理座標付きラスタから作成しました。山地・平原の地域区分もNatural Earthの地誌的な概略で、地質境界・土壌の分類ではありません。
自然環境を読み比べる
山地が雨の分布を変え、川と地下水がその水を運ぶ。その組み合わせが、農地や都市で水を使える条件をつくります。
山脈の東西で、雨の量が変わる
太平洋から来る湿った空気は、西部の山地を上昇すると冷え、雨や雪を降らせます。風下の内陸にできる少雨域を「雨陰」といいます。中央部では概ね東へ進むほど、メキシコ湾・大西洋から届く湿気の影響が強まります。
雨が降る場所と、水を使う場所は違う
西部の山地の積雪は、融雪後に川や貯水池へ届きます。夏に雨が少ない農地でも、その水や井戸からくみ上げる地下水を利用できます。土壌の保水性(雨を蓄える性質)と、帯水層の地下水は区別して読みます。
海流・沿岸湧昇と、平年値の読み方
カリフォルニア海流は西岸沖を南へ、暖かいメキシコ湾流は南東岸から北東へ流れます。西岸で風が表層の海水を沖へ運び、冷たく栄養分に富む深い水が上がる現象が「沿岸湧昇」です。強さには季節差があります。
気候区分と雨温図は長期平均の特徴を示します。特定の年の干ばつや豪雨、台風に相当するハリケーンなどの発生を示すものではありません。
気候区分と雨温図
ケッペン=ガイガー区分は月ごとの気温・降水の長期的な組合せを分類します。都市の雨温図は一点の観測所の平年値であり、色面全体の代表値ではありません。
水資源
河川・湖・貯水池と地下水を分け、地元の雨、山地の融雪、貯水、取水がどのようにつながるかを読みます。
地形と標高
地形では山脈・高原・平原の広がりを、等高線では共通のメートル基準による高さを確かめます。同じ「山脈」でもロッキーとアパラチアの高さは大きく異なります。
CROP DETAIL
作物を詳しく読む
作物の性質、米国の地域条件、用途と世界の中での位置を一続きで確認できます。
とうもろこし
全体の解説を読む
中西部の肥沃な土地と暖かく湿潤な夏が大規模生産を支え、収穫物は飼料・燃料・輸出へつながる。
産地と土地
中心は、米国中西部のコーンベルト。 コーンベルトは、とうもろこしと大豆の栽培が集まる地帯です。米国中央部に広がる低地・平原「中央低地」を中心に、起伏の小さい農地が広がります。斜面や段差が少ないため、大型のトラクターや収穫機で広い畑を連続して作業でき、大規模な生産に適しています。草原の根や枯れ草に由来する有機物が蓄積した、黒く肥沃な土壌も重要です。この草原由来の黒土は、高校地理では地域名を用いて「プレーリー土」と呼ばれます。
夏の気候と水
暖かく湿潤な夏・西ほど乾燥
暖かい生育期と水が必要で、西寄りの産地では灌漑が水を補う。 春に種をまき、夏に成長して秋に収穫します。中西部の夏の温かさと降雨はこの生育を支え、特に受粉して実がつく時期の水不足は収量に響きます。西へ進むほど乾燥が強まり、ハイプレーンズ帯水層(内陸の大平原の地下で水を蓄える砂・礫などの層)の地下水を利用する地域があります。センターピボットは、長い散水管が支点の周りを回る灌漑方式。上空から見える円形の畑は、その散水範囲です。
用途と畜産との関係
大きな用途は、家畜の飼料と燃料用エタノール。
飼料|家畜のエネルギー源とうもろこしは豚・牛・鶏に与える飼料のエネルギー源です。大豆を搾油した後の大豆ミールがたんぱく源となり、二つの作物が畜産を支えます。農地では大豆と年ごとに作物を替える「輪作」も行われます。
エタノール|自動車の燃料でんぷんを糖に分解して発酵させてつくるアルコールで、ガソリンに混ぜて使います。製造後に残る蒸留かすも飼料として利用されます。
その他|食品・工業原料でんぷん、甘味料、食用油などにも加工されます。
内陸から輸出港へ
大産地を輸出につなぐのが、河川と集荷・輸送網。 収穫物はトラックや鉄道で集められ、ミシシッピ川(米国中央部を南へ流れる大河)と、その東側から合流するオハイオ川などの水運も使って、メキシコ湾(米国南側の海)の沿岸の輸出港へ運ばれます。多くの穀物をまとめて運ぶ経路が、内陸の農業と海外の需要を結びます。
① 生産量と世界シェア
国内生産:378.27 百万t
世界シェア 30.63% · 公表World 1,235.03 百万t
保存済みPSDの順位・推移(別資料)
PSD抽出の国・地域行合計が分母です。上のWASDE公表Worldと別の版・集計で、②の数量へ置き換えません。
- 米国30.6%
- 中国23.9%
- ブラジル11.0%
- EU4.8%
- アルゼンチン4.0%
- その他25.7%
米国 378,268 千トン / 世界の 30.6%
直近3年平均は、期間初めの3年平均より3.3ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 米国 | 378,268 | 30.6% |
| 中国 | 294,917 | 23.9% |
| ブラジル | 136,000 | 11.0% |
| EU | 59,591 | 4.8% |
| アルゼンチン | 49,000 | 4.0% |
| その他 | 317,257 | 25.7% |
| 世界 | 1,235,033 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 345,506 | 1,021,102 | 33.8% |
| 2016 | 384,778 | 1,129,233 | 34.1% |
| 2017 | 371,096 | 1,086,929 | 34.1% |
| 2018 | 363,787 | 1,132,824 | 32.1% |
| 2019 | 344,651 | 1,127,939 | 30.6% |
| 2020 | 357,819 | 1,134,185 | 31.5% |
| 2021 | 381,469 | 1,220,839 | 31.2% |
| 2022 | 346,739 | 1,165,651 | 29.7% |
| 2023 | 389,667 | 1,232,008 | 31.6% |
| 2024 | 378,268 | 1,235,033 | 30.6% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
輸出量 72.97 百万t · 生産量との比 19.29%
- 国内利用 311.24 百万t · 73.47%
- 輸出 72.97 百万t · 17.23%
- 期末在庫 39.4 百万t · 9.3%
同年度の用途内訳(元のブッシェル単位)
② 国内利用と輸出
2024/25 販売年度 · 実績輸出 2,873 百万ブッシェル · 生産量との比 19.3%
輸入・持越在庫を含む収支です。この比率は国産収穫物の仕向けを追跡した割合ではありません。
供給の約3分の1ずつが飼料等とエタノール工場へ。輸出は約17%です。
総供給 16,677 百万ブッシェル
供給元
- 国内生産14,892 · 89%
- 輸入22 · 1%未満
- 期首在庫1,763 · 11%
行き先
- 飼料等5,438 · 33%
- エタノール工場向け5,436 · 33%
- その他食品・種子・工業1,379 · 8%
- 輸出2,873 · 17%
- 期末在庫1,551 · 9%
数量・期間・定義を確認
エタノール製造後に残る蒸留かすは飼料にも利用されます。棒グラフは最初の原料投入先で分類し、この再利用分の二重計上を避けています。
輸入もある? 供給の中心は国内生産で、輸入は総供給の1%未満です。輸入分の品種・最終用途は、この需給表の区分には含まれません。
2024-09-01〜2025-08-31。在庫と輸入を含む米国全体の収支です。当年の国産収穫物だけの行き先を追跡したものではありません。
| 区分 | 数量 | 総供給比 | 定義 |
|---|---|---|---|
| 供給元 | |||
| 国内生産 | 14,892 | 89.30% | 当販売年度の国内生産。 |
| 輸入 | 22 | 0.13% | 同じ販売年度・品目基準での輸入。 |
| 期首在庫 | 1,763 | 10.57% | 前の年度から持ち越した在庫。 |
| 行き先 | |||
| 飼料等 | 5,438 | 32.61% | 飼料向けと統計上の残差。厳密な飼料消費量ではありません。 |
| エタノール工場向け | 5,436 | 32.60% | エタノールと副産物を生む工場への原料投入。副産物の飼料利用をもう一度足しません。 |
| その他食品・種子・工業 | 1,379 | 8.27% | 食品・種子・工業用6,815から、内数のエタノール工場向け5,436を控除。 |
| 輸出 | 2,873 | 17.23% | 当販売年度の輸出。国産収穫物だけを追跡した量ではありません。 |
| 期末在庫 | 1,551 | 9.30% | 翌年度へ持ち越す在庫。食用・廃棄と同じではありません。 |
棒と数量は原表の公表精度を保持。割合の表示は丸めるため合計が100%にならない場合があります。輸入の最終用途別比率は未収録です。
USDA WASDE-675 p.12 · 2026-09-11公表、2024/25列。下の輸出先図は2025暦年の参考で、期間・換算基準が異なります。
②の2024/25販売年度と期間が異なるため、②の輸出量の内訳には接続できません。
- メキシコ31.9%26,112,845 t
- 日本18.7%15,330,116 t
- 韓国9.9%8,129,888 t
- コロンビア9.5%7,780,096 t
- EU276.5%5,343,274 t
- その他23.5%19,227,969 t
上位5市場とその他を表示。
輸出量・対象範囲を確認
| 国・地域 | 輸出量 | 構成比 |
|---|---|---|
| メキシコ | 26,112,845 | 31.9% |
| 日本 | 15,330,116 | 18.7% |
| 韓国 | 8,129,888 | 9.9% |
| コロンビア | 7,780,096 | 9.5% |
| EU27 | 5,343,274 | 6.5% |
| その他 | 19,227,969 | 23.5% |
| 世界向け総量 | 81,924,188 | 100% |
総輸出量を母数に上位5市場とその他を表示。表示割合の合計は丸めで100%と異なる場合があります。
大豆
全体の解説を読む
大豆はとうもろこしと重なる中西部の産地が多く、両者を組み合わせた輪作が行われます。油を搾った後の大豆ミールは、豚や鶏などの飼料のたんぱく源になります。とうもろこしの飼料利用と合わせて、作物と畜産の結び付きを読むことができます。
国内の加工・飼料需要に加え、輸出も重要です。ミシシッピ川水系は輸送経路の一つで、川の線を下流へたどると、内陸の産地とメキシコ湾側の輸出拠点とのつながりが分かります。
主な用途搾油した大豆油と、油を取った後の大豆ミール。ミールは重要なたんぱく質飼料です。油は食品や燃料などに使われます。
① 生産量と世界シェア
国内生産:119.05 百万t
世界シェア 27.81% · 公表World 428.11 百万t
保存済みPSDの順位・推移(別資料)
PSD抽出の国・地域行合計が分母です。上のWASDE公表Worldと別の版・集計で、②の数量へ置き換えません。
- ブラジル40.3%
- 米国27.8%
- アルゼンチン11.9%
- 中国4.8%
- インド3.0%
- その他12.1%
米国 119,047 千トン / 世界の 27.8%
直近3年平均は、期間初めの3年平均より5.0ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| ブラジル | 172,500 | 40.3% |
| 米国 | 119,047 | 27.8% |
| アルゼンチン | 51,108 | 11.9% |
| 中国 | 20,650 | 4.8% |
| インド | 12,882 | 3.0% |
| その他 | 51,925 | 12.1% |
| 世界 | 428,112 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 106,869 | 316,072 | 33.8% |
| 2016 | 116,931 | 350,805 | 33.3% |
| 2017 | 120,065 | 343,632 | 34.9% |
| 2018 | 120,515 | 363,451 | 33.2% |
| 2019 | 96,644 | 341,728 | 28.3% |
| 2020 | 114,749 | 369,626 | 31.0% |
| 2021 | 121,504 | 360,631 | 33.7% |
| 2022 | 116,221 | 378,210 | 30.7% |
| 2023 | 113,273 | 396,448 | 28.6% |
| 2024 | 119,047 | 428,112 | 27.8% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
輸出量 51.5 百万t · 生産量との比 43.26%
- 国内利用 68.84 百万t · 53.29%
- 輸出 51.5 百万t · 39.87%
- 期末在庫 8.84 百万t · 6.84%
同年度の用途内訳(元のブッシェル単位)
② 国内利用と輸出
2024/25 販売年度 · 実績輸出 1,892 百万ブッシェル · 生産量との比 43.3%
輸入・持越在庫を含む収支です。この比率は国産収穫物の仕向けを追跡した割合ではありません。
約52%が国内の搾油・加工へ、約40%が丸大豆として輸出されます。
総供給 4,746 百万ブッシェル
供給元
- 国内生産4,374 · 92%
- 輸入30 · 1%未満
- 期首在庫342 · 7%
行き先
- 搾油・加工2,445 · 52%
- 種子70 · 1%
- 統計上の残差14 · 1%未満
- 輸出1,892 · 40%
- 期末在庫325 · 7%
数量・期間・定義を確認
搾油すると、大豆油とたんぱく質を多く含む大豆粕が同時に得られます。油は食品や燃料、粕は飼料に使われます。加工後の油・粕の輸出は、丸大豆の輸出と別の段階です。
輸入もある? 輸入は総供給の1%未満です。国内生産が大きくても輸入と輸出は併存しますが、この表だけでは輸入品の品質・最終用途や調達理由までは分かりません。
2024-09-01〜2025-08-31。在庫と輸入を含む米国全体の収支です。当年の国産収穫物だけの行き先を追跡したものではありません。
| 区分 | 数量 | 総供給比 | 定義 |
|---|---|---|---|
| 供給元 | |||
| 国内生産 | 4,374 | 92.16% | 当販売年度の国内生産。 |
| 輸入 | 30 | 0.63% | 同じ販売年度・品目基準での輸入。 |
| 期首在庫 | 342 | 7.21% | 前の年度から持ち越した在庫。 |
| 行き先 | |||
| 搾油・加工 | 2,445 | 51.52% | 丸大豆の加工投入量。そこから生じる油と粕は別に加算しません。 |
| 種子 | 70 | 1.47% | 播種に使う種子。 |
| 統計上の残差 | 14 | 0.29% | 原表のResidual。推定した食用や飼料へ振り替えません。 |
| 輸出 | 1,892 | 39.87% | 当販売年度の輸出。国産収穫物だけを追跡した量ではありません。 |
| 期末在庫 | 325 | 6.85% | 翌年度へ持ち越す在庫。食用・廃棄と同じではありません。 |
棒と数量は原表の公表精度を保持。割合の表示は丸めるため合計が100%にならない場合があります。輸入の最終用途別比率は未収録です。
USDA WASDE-675 p.15 · 2026-09-11公表、2024/25列。下の輸出先図は2025暦年の参考で、期間・換算基準が異なります。
②の2024/25販売年度と期間が異なるため、②の輸出量の内訳には接続できません。
- 中国19.4%7,372,831 t
- メキシコ14.3%5,460,915.2 t
- EU2713.6%5,195,858.1 t
- エジプト10.4%3,967,761 t
- インドネシア6.3%2,409,841.1 t
- その他35.9%13,692,404.5 t
上位5市場とその他を表示。
輸出量・対象範囲を確認
| 国・地域 | 輸出量 | 構成比 |
|---|---|---|
| 中国 | 7,372,831 | 19.4% |
| メキシコ | 5,460,915.2 | 14.3% |
| EU27 | 5,195,858.1 | 13.6% |
| エジプト | 3,967,761 | 10.4% |
| インドネシア | 2,409,841.1 | 6.3% |
| その他 | 13,692,404.5 | 35.9% |
| 世界向け総量 | 38,099,610.9 | 100% |
総輸出量を母数に上位5市場とその他を表示。表示割合の合計は丸めで100%と異なる場合があります。
小麦
全体の解説を読む
小麦はグレートプレーンズなどに広がり、北部では春にまく春小麦、中部から南部では秋にまいて越冬する冬小麦が重要です。これは地域的な傾向で、すべての小麦を単純な南北の境界で分けるものではありません。
グレートプレーンズの地形と等高線を見ると、広い平原でも西へ進むほど標高が高くなることが分かります。年降水量500mm線は内陸の東西の乾湿を比べる目安です。
雨が多ければ一律に不適になるわけではなく、東部やミシシッピ川沿いには軟質冬小麦の産地もあります。過湿は根に負担をかけますが、年降水量だけでなく雨の時期や排水、他作物との採算の違いも重要です。この地図は主な栽培のまとまりを示し、小さく分散した産地を省略しています。
主な用途製粉してパン、麺、菓子などに。硬質・軟質、たんぱく質含有量などの違いによって適した用途が変わります。
① 生産量と世界シェア
国内生産:53.85 百万t
世界シェア 6.74% · 公表World 799.1 百万t
保存済みPSDの順位・推移(別資料)
PSD抽出の国・地域行合計が分母です。上のWASDE公表Worldと別の版・集計で、②の数量へ置き換えません。
- 中国17.5%
- EU15.1%
- インド14.2%
- ロシア10.2%
- 米国6.7%
- その他36.2%
米国 53,851 千トン / 世界の 6.7%
直近3年平均は、期間初めの3年平均より1.2ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 中国 | 140,099 | 17.5% |
| EU | 121,055 | 15.1% |
| インド | 113,292 | 14.2% |
| ロシア | 81,600 | 10.2% |
| 米国 | 53,851 | 6.7% |
| その他 | 289,202 | 36.2% |
| 世界 | 799,099 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 56,117 | 739,036 | 7.6% |
| 2016 | 62,832 | 757,269 | 8.3% |
| 2017 | 47,380 | 760,308 | 6.2% |
| 2018 | 51,311 | 729,893 | 7.0% |
| 2019 | 52,581 | 759,933 | 6.9% |
| 2020 | 49,523 | 772,759 | 6.4% |
| 2021 | 44,804 | 780,860 | 5.7% |
| 2022 | 44,898 | 790,286 | 5.7% |
| 2023 | 49,095 | 791,593 | 6.2% |
| 2024 | 53,851 | 799,099 | 6.7% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
輸出量 22.56 百万t · 生産量との比 41.89%
- 国内利用 31.06 百万t · 40.4%
- 輸出 22.56 百万t · 29.34%
- 期末在庫 23.26 百万t · 30.25%
同年度の用途内訳(元のブッシェル単位)
② 国内利用と輸出
2024/25 販売年度 · 実績輸出 829 百万ブッシェル · 生産量との比 41.9%
輸入・持越在庫を含む収支です。この比率は国産収穫物の仕向けを追跡した割合ではありません。
食用が約34%、輸出が約29%。約30%は次の年度へ持ち越す在庫です。
総供給 2,825 百万ブッシェル
供給元
- 国内生産1,979 · 70%
- 輸入150 · 5%
- 期首在庫696 · 25%
行き先
- 食用969 · 34%
- 種子61 · 2%
- 飼料等111 · 4%
- 輸出829 · 29%
- 期末在庫855 · 30%
数量・期間・定義を確認
パン、麺、菓子などでは必要なたんぱく質や硬さが異なります。食用の小麦は製粉に進み、飼料等は約4%。生産の大部分を家畜が食べるわけではありません。
輸入もある? 輸入は総供給の約5%。小麦粒の輸入は主にカナダからで、統計にはパスタなどの製品輸入も小麦換算で含まれます。品種ごとにパン・麺などへの適性が異なるため、収穫量だけで必要な種類や製品の調達は説明できません。輸入分の用途別比率は示していません。 USDA ERS
2024-06-01〜2025-05-31。在庫と輸入を含む米国全体の収支です。当年の国産収穫物だけの行き先を追跡したものではありません。
| 区分 | 数量 | 総供給比 | 定義 |
|---|---|---|---|
| 供給元 | |||
| 国内生産 | 1,979 | 70.05% | 当販売年度の国内生産。 |
| 輸入 | 150 | 5.31% | 同じ販売年度・品目基準での輸入。 |
| 期首在庫 | 696 | 24.64% | 前の年度から持ち越した在庫。 |
| 行き先 | |||
| 食用 | 969 | 34.30% | 製粉等へ向かう小麦。小麦粉換算で貿易される分を含む原表の小麦基準。 |
| 種子 | 61 | 2.16% | 播種に使う種子。 |
| 飼料等 | 111 | 3.93% | 飼料向けと統計上の残差。厳密な飼料消費量ではありません。 |
| 輸出 | 829 | 29.35% | 当販売年度の輸出。国産収穫物だけを追跡した量ではありません。 |
| 期末在庫 | 855 | 30.27% | 翌年度へ持ち越す在庫。食用・廃棄と同じではありません。 |
棒と数量は原表の公表精度を保持。割合の表示は丸めるため合計が100%にならない場合があります。輸入の最終用途別比率は未収録です。
USDA WASDE-675 p.11 · 2026-09-11公表、2024/25列。下の輸出先図は2025暦年の参考で、期間・換算基準が異なります。
②の2024/25販売年度と期間が異なるため、②の輸出量の内訳には接続できません。
- メキシコ17.5%4,327,069 t
- フィリピン10.1%2,479,914 t
- 韓国9.3%2,294,063 t
- 日本8.6%2,122,976 t
- ナイジェリア6.6%1,623,431 t
- その他47.9%11,817,037 t
上位5市場とその他を表示。
輸出量・対象範囲を確認
| 国・地域 | 輸出量 | 構成比 |
|---|---|---|
| メキシコ | 4,327,069 | 17.5% |
| フィリピン | 2,479,914 | 10.1% |
| 韓国 | 2,294,063 | 9.3% |
| 日本 | 2,122,976 | 8.6% |
| ナイジェリア | 1,623,431 | 6.6% |
| その他 | 11,817,037 | 47.9% |
| 世界向け総量 | 24,664,490 | 100% |
総輸出量を母数に上位5市場とその他を表示。表示割合の合計は丸めで100%と異なる場合があります。
綿花
全体の解説を読む
綿花は、霜のない暖かい期間を確保できる南部で栽培されます。ただし、西寄りのテキサスと南東部では水の条件が異なり、降水に頼る栽培と灌漑を利用する栽培の両方があります。
テキサスのハイプレーンズ帯水層と、南西ジョージアなどで利用されるフロリダン帯水層系を見比べると、離れた産地でも地下水が農業を支える例を読めます。南東部の例をフロリダ半島全体に広げて考えないこと、年降水量だけでなく雨の時期や土壌も関わることが大切です。
主な用途主な対象は衣料・繊維製品に使う原綿です。綿実は油や飼料に利用されますが、原綿と綿実の生産量は混ぜません。
① 生産量と世界シェア
国内生産:14.41 百万480ポンド俵
世界シェア 12.06% · 公表World 119.53 百万480ポンド俵
保存済みPSDの順位・推移(別資料)
PSD抽出の国・地域行合計が分母です。上のWASDE公表Worldと別の版・集計で、②の数量へ置き換えません。
- 中国26.8%
- インド20.1%
- ブラジル14.2%
- 米国12.1%
- 豪州4.7%
- その他22.2%
米国 14,410 千480ポンド俵 / 世界の 12.1%
直近3年平均は、期間初めの3年平均より3.9ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 中国 | 32,000 | 26.8% |
| インド | 24,000 | 20.1% |
| ブラジル | 17,000 | 14.2% |
| 米国 | 14,410 | 12.1% |
| 豪州 | 5,600 | 4.7% |
| その他 | 26,524 | 22.2% |
| 世界 | 119,534 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 12,888 | 97,008 | 13.3% |
| 2016 | 17,170 | 105,100 | 16.3% |
| 2017 | 20,923 | 121,598 | 17.2% |
| 2018 | 18,367 | 113,732 | 16.1% |
| 2019 | 19,913 | 118,206 | 16.8% |
| 2020 | 14,608 | 113,261 | 12.9% |
| 2021 | 17,523 | 114,284 | 15.3% |
| 2022 | 14,468 | 115,923 | 12.5% |
| 2023 | 12,066 | 112,403 | 10.7% |
| 2024 | 14,410 | 119,534 | 12.1% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
輸出量 11.9 百万480ポンド俵 · 生産量との比 82.58%
- 国内利用 1.7 百万480ポンド俵 · 9.66%
- 輸出 11.9 百万480ポンド俵 · 67.61%
- 期末在庫 4 百万480ポンド俵 · 22.73%
同年度の米国原表と用途内訳
② 国内利用と輸出
2024/25 販売年度 · 実績輸出 11.90 百万480ポンド俵 · 生産量との比 82.6%
輸入・持越在庫を含む収支です。この比率は国産収穫物の仕向けを追跡した割合ではありません。
約68%が原綿として輸出され、国内紡績等は約10%。国外での加工との結びつきが大きい作物です。
総供給 17.56 百万480ポンド俵
供給元
- 国内生産14.41 · 82%
- 輸入0.00 · 0%
- 期首在庫3.15 · 18%
行き先
- 国内紡績等1.70 · 10%
- 輸出11.90 · 68%
- 期末在庫4.00 · 23%
行き先の合計に、原表の未勘定 -0.04 百万480ポンド俵を加えると総供給に一致します。100%の線からの差を引き伸ばして補正していません。
数量・期間・定義を確認
綿繊維は糸・生地・衣料へ加工されます。綿実は油や飼料になりますが、この原綿の収支には含めません。衣料品の輸入も別の製品段階です。
輸入もある? 原綿輸入の公表値は0.00百万俵で、丸め前まで厳密なゼロとは断定できません。衣料品の輸入を、この原綿輸入の量と同一視しないでください。
2024-08-01〜2025-07-31。在庫と輸入を含む米国全体の収支です。当年の国産収穫物だけの行き先を追跡したものではありません。
| 区分 | 数量 | 総供給比 | 定義 |
|---|---|---|---|
| 供給元 | |||
| 国内生産 | 14.41 | 82.06% | 当販売年度の国内生産。 |
| 輸入 | 0.00 | 0.00% | 同じ販売年度・品目基準での輸入。 |
| 期首在庫 | 3.15 | 17.94% | 前の年度から持ち越した在庫。 |
| 行き先 | |||
| 国内紡績等 | 1.70 | 9.68% | 綿繊維の国内利用。綿実・衣料品の重量を混ぜません。 |
| 輸出 | 11.90 | 67.77% | 当販売年度の輸出。国産収穫物だけを追跡した量ではありません。 |
| 期末在庫 | 4.00 | 22.78% | 翌年度へ持ち越す在庫。食用・廃棄と同じではありません。 |
| 統計上の未勘定 | -0.04 | -0.23% | 総供給−国内利用−輸出−期末在庫。原表の符号を保持。 |
棒と数量は原表の公表精度を保持。割合の表示は丸めるため合計が100%にならない場合があります。輸入の最終用途別比率は未収録です。
USDA WASDE-675 p.17 · 2026-09-11公表、2024/25列。下の輸出先図は2025暦年の参考で、期間・換算基準が異なります。
②の2024/25販売年度と期間が異なるため、②の輸出量の内訳には接続できません。
- ベトナム27.4%742,585.2 t
- パキスタン16.0%433,066.7 t
- トルコ13.6%367,891.7 t
- インド6.9%185,942.8 t
- バングラデシュ5.0%134,252.2 t
- その他31.1%842,247.5 t
上位5市場とその他を表示。
輸出量・対象範囲を確認
| 国・地域 | 輸出量 | 構成比 |
|---|---|---|
| ベトナム | 742,585.2 | 27.4% |
| パキスタン | 433,066.7 | 16.0% |
| トルコ | 367,891.7 | 13.6% |
| インド | 185,942.8 | 6.9% |
| バングラデシュ | 134,252.2 | 5.0% |
| その他 | 842,247.5 | 31.1% |
| 世界向け総量 | 2,705,986.1 | 100% |
総輸出量を母数に上位5市場とその他を表示。表示割合の合計は丸めで100%と異なる場合があります。
米
全体の解説を読む
米国の稲作は、ミシシッピ川下流域を中心とする南部と、カリフォルニアなどに分布します。南部では暖かい気候に加え、ミシシッピ川沿いの沖積帯水層からの地下水利用も重要です。雨の多い気候であっても、必要な時期の灌漑水が自動的に確保されるわけではありません。
カリフォルニアの例では、産地の雨だけでなく、上流側の雨や雪、川、貯水池との関係が重要です。サクラメント川とシャスタ湖、サクラメント川流域、降水量図を見比べると、農地の外側にも水源が広がっていることを読み取れます。
主な用途精米して食用にするほか、加工食品などに。籾の重さと精米後の重さは異なるため、生産・貿易統計では換算基準をそろえます。
① 生産量と世界シェア
国内生産:7.05 百万t
世界シェア 1.3% · 公表World 542.3 百万t
保存済みPSDの順位・推移(別資料)
PSD抽出の国・地域行合計が分母です。上のWASDE公表Worldと別の版・集計で、②の数量へ置き換えません。
- インド27.7%
- 中国26.8%
- バングラデシュ6.7%
- インドネシア6.3%
- ベトナム5.0%
- 米国1.3%
- その他26.2%
米国 7,053 千トン / 世界の 1.3%
直近3年平均は、期間初めの3年平均とほぼ同じです。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| インド | 150,184 | 27.7% |
| 中国 | 145,275 | 26.8% |
| バングラデシュ | 36,600 | 6.7% |
| インドネシア | 34,100 | 6.3% |
| ベトナム | 26,850 | 5.0% |
| 米国 | 7,053 | 1.3% |
| その他 | 142,236 | 26.2% |
| 世界 | 542,298 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 6,131 | 477,571 | 1.3% |
| 2016 | 7,117 | 492,436 | 1.4% |
| 2017 | 5,659 | 495,231 | 1.1% |
| 2018 | 7,105 | 498,328 | 1.4% |
| 2019 | 5,873 | 498,691 | 1.2% |
| 2020 | 7,205 | 509,416 | 1.4% |
| 2021 | 6,066 | 514,186 | 1.2% |
| 2022 | 5,082 | 516,927 | 1.0% |
| 2023 | 6,922 | 523,794 | 1.3% |
| 2024 | 7,053 | 542,298 | 1.3% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
輸出量 2.87 百万t · 生産量との比 40.71%
- 国内利用 5.3 百万t · 53.64%
- 輸出 2.87 百万t · 29.05%
- 期末在庫 1.71 百万t · 17.31%
同年度の別基準参考(籾米換算)
② 国内利用と輸出
2024/25 販売年度 · 実績輸出 90.3 百万cwt(1 cwt=100ポンド) · 生産量との比 40.6%
輸入・持越在庫を含む収支です。この比率は国産収穫物の仕向けを追跡した割合ではありません。
国内利用等が約54%、輸出が約29%。輸入も総供給の約16%を占めます。
総供給 311.7 百万cwt(1 cwt=100ポンド)
供給元
- 国内生産222.6 · 71%
- 輸入49.3 · 16%
- 期首在庫39.8 · 13%
行き先
- 国内利用等167.5 · 54%
- 輸出90.3 · 29%
- 期末在庫53.9 · 17%
数量・期間・定義を確認
籾米から籾殻を外すと玄米、さらにぬか層を除くと精米になります。輸出には籾米と精米の両方があるため、この図はUSDA原表どおり全量を籾米の重さへそろえています。
輸入もある? 輸入米にはタイのジャスミン米、インド・パキスタンのバスマティ米などの香り米が多く含まれます。米国産と種類・食べ方の需要が異なることが、輸出と輸入の併存を理解する手掛かりです。 USDA ERS
2024-08-01〜2025-07-31。在庫と輸入を含む米国全体の収支です。当年の国産収穫物だけの行き先を追跡したものではありません。
| 区分 | 数量 | 総供給比 | 定義 |
|---|---|---|---|
| 供給元 | |||
| 国内生産 | 222.6 | 71.41% | 当販売年度の国内生産。 |
| 輸入 | 49.3 | 15.82% | 同じ販売年度・品目基準での輸入。 |
| 期首在庫 | 39.8 | 12.77% | 前の年度から持ち越した在庫。 |
| 行き先 | |||
| 国内利用等 | 167.5 | 53.74% | 国内利用と残差。食用・加工・飼料等の細分はこの表では分けられません。 |
| 輸出 | 90.3 | 28.97% | 当販売年度の輸出。国産収穫物だけを追跡した量ではありません。 |
| 期末在庫 | 53.9 | 17.29% | 翌年度へ持ち越す在庫。食用・廃棄と同じではありません。 |
棒と数量は原表の公表精度を保持。割合の表示は丸めるため合計が100%にならない場合があります。輸入の最終用途別比率は未収録です。
USDA WASDE-675 p.14 · 2026-09-11公表、2024/25列。下の輸出先図は2025暦年の参考で、期間・換算基準が異なります。
②の2024/25販売年度と期間・籾米/精米の換算基準が異なるため、②の輸出量の内訳には接続できません。
- 日本16.5%447,651.8 t
- メキシコ13.8%372,681.6 t
- ハイチ13.4%362,253 t
- イラク8.1%219,998.5 t
- カナダ7.1%191,682.7 t
- その他41.1%1,113,634 t
FAS換算可能な明細の精米換算(MTMEQ)。
輸出量・対象範囲を確認
| 国・地域 | 輸出量 | 構成比 |
|---|---|---|
| 日本 | 447,651.8 | 16.5% |
| メキシコ | 372,681.6 | 13.8% |
| ハイチ | 362,253 | 13.4% |
| イラク | 219,998.5 | 8.1% |
| カナダ | 191,682.7 | 7.1% |
| その他 | 1,113,634 | 41.1% |
| 世界向け総量 | 2,707,901.6 | 100% |
総輸出量を母数に上位5市場とその他を表示。表示割合の合計は丸めで100%と異なる場合があります。
LIVESTOCK DETAIL
畜産を詳しく読む
生産を支える地域の条件から、供給・行き先、製品輸出、世界の中での位置を確認できます。
肉牛
全体の解説を読む
肉牛の生産は、繁殖・子牛の育成、放牧、肥育などの段階から成り、同じ場所で完結するとは限りません。グレートプレーンズの広がりは放牧や肥育の立地を読む手掛かりになりますが、すべてを一つの生産方式で説明しないことが大切です。
肥育には、とうもろこしなどの飼料作物との関係もあります。水の利用を考えるときは牛の飲み水だけでなく、飼料を育てるための灌漑にも注目します。南部グレートプレーンズの例では、ハイプレーンズ帯水層と飼料生産とのつながりを確認できます。
主な製品生鮮・冷蔵・冷凍の牛肉、内臓や調製品。生体牛とは別の取引です。
地図の記号は主要集積地域の代表点です。全国の生産量や頭・羽数の大きさを表していません。
地理の出典:USDA ERS:酪農の生乳生産と加工(2026年1月更新) / USDA NASS / USDA ERS
- 米国17.6%
- ブラジル14.7%
- 中国10.1%
- アルゼンチン4.6%
- 豪州3.7%
- その他49.4%
米国 12,289,768 トン / 世界の 17.6%
世界計はFAOの公表値。その他は表示国以外と原表の集計差を含みます。
直近3年平均は、期間初めの3年平均とほぼ同じです。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 米国 | 12,289,768 | 17.6% |
| ブラジル | 10,237,584 | 14.7% |
| 中国 | 7,026,372.5 | 10.1% |
| アルゼンチン | 3,178,044 | 4.6% |
| 豪州 | 2,589,767 | 3.7% |
| その他 | 34,427,480.9 | 49.4% |
| 世界 | 69,749,016.4 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 10,817,307 | 61,393,409.5 | 17.6% |
| 2016 | 11,507,221 | 61,164,704.9 | 18.8% |
| 2017 | 11,943,486 | 62,426,548.9 | 19.1% |
| 2018 | 12,255,874 | 64,164,419 | 19.1% |
| 2019 | 12,384,649 | 65,297,652.1 | 19.0% |
| 2020 | 12,388,505 | 64,658,456.9 | 19.2% |
| 2021 | 12,733,653 | 65,001,636.1 | 19.6% |
| 2022 | 12,889,961 | 66,165,056.8 | 19.5% |
| 2023 | 12,286,638 | 67,548,292.1 | 18.2% |
| 2024 | 12,289,768 | 69,749,016.4 | 17.6% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
2025暦年 · 数量国内生産と輸入が供給を支え、国内利用が主な行き先です。
米国の牛肉(乳牛由来も含む)生産量 26,071 百万lb
輸出 2,579 百万lb · 生産量との比 9.9%
輸入・持越在庫を含む収支です。国産分を国内利用と輸出へ二分した比率ではありません。
総供給 32,061 百万lb · 枝肉重量
供給元
- 国内生産26,071 百万lb81.3%
- 輸入5,388 百万lb16.8%
- 期首在庫602 百万lb1.9%
行き先
- 国内利用28,905 百万lb90.2%
- 輸出2,579 百万lb8.0%
- 期末在庫577 百万lb1.8%
数量の定義と公表値
2025年1月〜12月。国内利用は原表の国内消失量で、実際に食べた量だけを測る値ではありません。輸入と前年からの在庫を含む供給全体の収支です。
| 区分 | 数量 | 総供給比 |
|---|---|---|
| 供給元 | ||
| 国内生産 | 26,071 | 81.32% |
| 輸入 | 5,388 | 16.81% |
| 期首在庫 | 602 | 1.88% |
| 行き先 | ||
| 国内利用 | 28,905 | 90.16% |
| 輸出 | 2,579 | 8.04% |
| 期末在庫 | 577 | 1.80% |
| 公表総供給 | 32,061 | 100% |
値は原表の公表精度で表示。構成比は丸めるため、表示合計が100%と異なる場合があります。
出典:USDA WASDE-675 p.32 · 2026年9月11日公表、2025年列。
②の輸出数量とは製品範囲・単位が異なります。同じ数量の輸出先内訳は、この資料では示せません。
- 韓国23.9%
- 日本18.8%
- メキシコ13.9%
- カナダ9.4%
- 台湾7.2%
- その他26.8%
輸出額には内臓・調製品を含み、生体牛は含みません。数量図は牛肉の枝肉重量です。
輸出額・対象範囲を確認
| 輸出先 | 金額 | 構成比 |
|---|---|---|
| 韓国 | 2,228,872,359 | 23.9% |
| 日本 | 1,757,430,631 | 18.8% |
| メキシコ | 1,301,223,529 | 13.9% |
| カナダ | 881,280,585 | 9.4% |
| 台湾 | 667,923,915 | 7.2% |
| その他 | 2,497,360,848 | 26.8% |
| 世界向け総額 | 9,334,091,867 | 100% |
輸出は再輸出を含む総輸出。米国の輸出港・空港・国境で評価した金額です。国内の農家売上や小売売上とは異なります。相手先はGATSの国・地域区分に従い、上位5市場以外をその他にまとめています。
数量図の輸出と、この金額図は品目範囲が異なります。
酪農
全体の解説を読む
酪農は五大湖周辺や北東部だけでなく、カリフォルニアやアイダホにも分布します。飼料の確保、暑さへの対応、搾った生乳の集荷・冷却・加工などが関わるため、「寒い地域だから」だけでは分布を説明できません。
ウィスコンシンでは乳製品加工とのつながりを産業地図で、五大湖周辺とカリフォルニアの酪農は気候区分図で比べられます。カリフォルニアでは、飼料作物を育てる水や暑さへの対応も重要です。
主な製品飲用乳、チーズ、粉乳、バター、ホエーなど。傷みやすい生乳を、用途や保存性の異なる製品へ加工します。
地図の記号は主要集積地域の代表点です。全国の生産量や頭・羽数の大きさを表していません。
地理の出典:USDA ERS:酪農の生乳生産と加工(2026年1月更新) / USDA NASS / USDA ERS
- インド16.9%
- 米国12.9%
- 中国5.2%
- ブラジル4.6%
- ドイツ4.2%
- その他56.2%
米国 102,452,123 トン / 世界の 12.9%
世界計はFAOの公表値。その他は表示国以外と原表の集計差を含みます。
直近3年平均は、期間初めの3年平均より1.1ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| インド | 135,000,000 | 16.9% |
| 米国 | 102,452,123 | 12.9% |
| 中国 | 41,260,060 | 5.2% |
| ブラジル | 36,816,177.9 | 4.6% |
| ドイツ | 33,777,780 | 4.2% |
| その他 | 447,981,313.2 | 56.2% |
| 世界 | 797,287,454.1 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 94,618,978.5 | 668,045,144.3 | 14.2% |
| 2016 | 96,366,267 | 673,166,828.6 | 14.3% |
| 2017 | 97,761,519 | 688,767,650.9 | 14.2% |
| 2018 | 98,687,302 | 704,201,767.6 | 14.0% |
| 2019 | 99,083,289 | 721,199,095.4 | 13.7% |
| 2020 | 101,291,379 | 748,223,400.3 | 13.5% |
| 2021 | 102,619,953 | 765,308,120.8 | 13.4% |
| 2022 | 102,700,692 | 770,055,290.1 | 13.3% |
| 2023 | 102,653,065 | 785,839,487.7 | 13.1% |
| 2024 | 102,452,123 | 797,287,454.1 | 12.9% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
2025暦年 · 数量農場からの市場出荷に輸入と在庫を加えた乳換算の供給を、国内利用・輸出・在庫に分けます。
米国の牛の生乳生産量 231.7 十億lb
輸出 16.7 十億lb · 生産量との比 7.2%
輸入・持越在庫を含む収支です。国産分を国内利用と輸出へ二分した比率ではありません。
総供給 251.1 十億lb · 乳脂肪換算
乳製品を生乳量に換算。乳脂肪の含有量を基準にしています。 実際に液体の生乳が輸出された量ではありません。
供給元
- 市場出荷230.7 十億lb91.9%
- 輸入7.4 十億lb2.9%
- 期首在庫13.1 十億lb5.2%
行き先
- 国内利用221.7 十億lb88.3%
- 輸出16.7 十億lb6.7%
- 期末在庫12.6 十億lb5.0%
公表総供給との差:供給元 +0.1、行き先 -0.1 十億lb。原表の丸め差を保持しています。
数量の定義と公表値
2025年1月〜12月。国内利用は原表の国内消失量で、実際に食べた量だけを測る値ではありません。輸入と前年からの在庫を含む供給全体の収支です。
生乳生産 231.7 − 農場内利用 1.0 = 市場出荷 230.7 十億lb。農場内利用を市場出荷から二度差し引きません。2つの乳換算は合計できません。
| 区分 | 数量 | 総供給比 |
|---|---|---|
| 供給元 | ||
| 市場出荷 | 230.7 | 91.88% |
| 輸入 | 7.4 | 2.95% |
| 期首在庫 | 13.1 | 5.22% |
| 行き先 | ||
| 国内利用 | 221.7 | 88.29% |
| 輸出 | 16.7 | 6.65% |
| 期末在庫 | 12.6 | 5.02% |
| 公表総供給 | 251.1 | 100% |
値は原表の公表精度で表示。構成比は丸めるため、表示合計が100%と異なる場合があります。
出典:USDA WASDE-675 p.33 · 2026年9月11日公表、2025年列。
米国の牛の生乳生産量 231.7 十億lb
輸出 47.9 十億lb · 生産量との比 20.8%
輸入・持越在庫を含む収支です。国産分を国内利用と輸出へ二分した比率ではありません。
総供給 246.6 十億lb · 無脂乳固形分換算
乳製品を生乳量に換算。無脂乳固形分は、たんぱく質・乳糖などです。 実際に液体の生乳が輸出された量ではありません。
供給元
- 市場出荷230.7 十億lb93.6%
- 輸入6.9 十億lb2.8%
- 期首在庫9.1 十億lb3.7%
行き先
- 国内利用189.5 十億lb76.8%
- 輸出47.9 十億lb19.4%
- 期末在庫9.2 十億lb3.7%
公表総供給との差:供給元 +0.1、行き先 0.0 十億lb。原表の丸め差を保持しています。
数量の定義と公表値
2025年1月〜12月。国内利用は原表の国内消失量で、実際に食べた量だけを測る値ではありません。輸入と前年からの在庫を含む供給全体の収支です。
生乳生産 231.7 − 農場内利用 1.0 = 市場出荷 230.7 十億lb。農場内利用を市場出荷から二度差し引きません。2つの乳換算は合計できません。
| 区分 | 数量 | 総供給比 |
|---|---|---|
| 供給元 | ||
| 市場出荷 | 230.7 | 93.55% |
| 輸入 | 6.9 | 2.80% |
| 期首在庫 | 9.1 | 3.69% |
| 行き先 | ||
| 国内利用 | 189.5 | 76.85% |
| 輸出 | 47.9 | 19.42% |
| 期末在庫 | 9.2 | 3.73% |
| 公表総供給 | 246.6 | 100% |
値は原表の公表精度で表示。構成比は丸めるため、表示合計が100%と異なる場合があります。
出典:USDA WASDE-675 p.33 · 2026年9月11日公表、2025年列。
②の輸出数量とは製品範囲・単位が異なります。同じ数量の輸出先内訳は、この資料では示せません。
- メキシコ27.1%
- カナダ13.8%
- 日本5.8%
- 中国5.5%
- 韓国5.4%
- その他42.3%
金額は乳製品と乳由来の派生品の輸出です。乳換算の数量や国内販売額とは異なります。
輸出額・対象範囲を確認
| 輸出先 | 金額 | 構成比 |
|---|---|---|
| メキシコ | 2,574,876,971 | 27.1% |
| カナダ | 1,312,018,403 | 13.8% |
| 日本 | 556,398,043 | 5.8% |
| 中国 | 523,324,021 | 5.5% |
| 韓国 | 517,688,975 | 5.4% |
| その他 | 4,026,975,492 | 42.3% |
| 世界向け総額 | 9,511,281,905 | 100% |
輸出は再輸出を含む総輸出。米国の輸出港・空港・国境で評価した金額です。国内の農家売上や小売売上とは異なります。相手先はGATSの国・地域区分に従い、上位5市場以外をその他にまとめています。
数量図の輸出と、この金額図は品目範囲が異なります。
乳製品別の輸出額
2025暦年 · 同じ総輸出額 95.1億米ドルの内訳です。
| 製品 | 億米ドル | 構成比 |
|---|---|---|
| チーズ | 29.66 | 31.2% |
| その他の乳製品・派生品 | 22.62 | 23.8% |
| 粉乳 | 20.54 | 21.6% |
| ホエー・乳アルブミン | 16.34 | 17.2% |
| バター・乳脂肪 | 5.95 | 6.3% |
その他には飲用乳、発酵乳、アイスクリーム、乳糖、カゼイン、乳を含む調製品等を含みます。各商品コードは1区分だけに計上しています。
出典:USDA FAS GATS養豚
全体の解説を読む
養豚では、とうもろこしがエネルギー源、大豆ミールがたんぱく源となり、飼料作物との結び付きが重要です。中西部の産地はコーンベルトとの関係で読み取れます。
一方、ノースカロライナなどにも生産地域があり、飼料の近さだけでは全体を説明できません。飼料供給、飼育、加工を結び付ける生産の仕組みにも目を向けます。
解説の出典
主な製品生鮮・冷蔵・冷凍の豚肉、内臓や調製品。生体豚の取引は肉製品と区別します。
地図の記号は主要集積地域の代表点です。全国の生産量や頭・羽数の大きさを表していません。
地理の出典:USDA ERS:酪農の生乳生産と加工(2026年1月更新) / USDA NASS / USDA ERS
- 中国46.2%
- 米国10.1%
- ブラジル4.3%
- Spain4.0%
- ロシア3.9%
- その他31.5%
米国 12,611,319 トン / 世界の 10.1%
世界計はFAOの公表値。その他は表示国以外と原表の集計差を含みます。
直近3年平均は、期間初めの3年平均より0.4ポイント高くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 中国 | 57,947,565.4 | 46.2% |
| 米国 | 12,611,319 | 10.1% |
| ブラジル | 5,358,897.2 | 4.3% |
| Spain | 4,956,040 | 4.0% |
| ロシア | 4,942,500.3 | 3.9% |
| その他 | 39,540,877.7 | 31.5% |
| 世界 | 125,357,199.6 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 11,120,747.5 | 118,751,830.1 | 9.4% |
| 2016 | 11,320,182 | 118,375,987.1 | 9.6% |
| 2017 | 11,610,981 | 119,336,451.9 | 9.7% |
| 2018 | 11,942,965 | 119,621,810.8 | 10.0% |
| 2019 | 12,542,865 | 108,703,743.6 | 11.5% |
| 2020 | 12,845,097 | 108,691,794.9 | 11.8% |
| 2021 | 12,559,837 | 121,240,279.3 | 10.4% |
| 2022 | 12,251,984 | 122,985,675.2 | 10.0% |
| 2023 | 12,391,146 | 124,572,943.9 | 9.9% |
| 2024 | 12,611,319 | 125,357,199.6 | 10.1% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
2025暦年 · 数量国内生産が供給の中心で、国内利用に加えて輸出も大きな行き先です。
米国の豚肉生産量 27,593 百万lb
輸出 6,972 百万lb · 生産量との比 25.3%
輸入・持越在庫を含む収支です。国産分を国内利用と輸出へ二分した比率ではありません。
総供給 29,145 百万lb · 枝肉重量
供給元
- 国内生産27,593 百万lb94.7%
- 輸入1,117 百万lb3.8%
- 期首在庫435 百万lb1.5%
行き先
- 国内利用21,744 百万lb74.6%
- 輸出6,972 百万lb23.9%
- 期末在庫430 百万lb1.5%
公表総供給との差:供給元 0、行き先 +1 百万lb。原表の丸め差を保持しています。
数量の定義と公表値
2025年1月〜12月。国内利用は原表の国内消失量で、実際に食べた量だけを測る値ではありません。輸入と前年からの在庫を含む供給全体の収支です。
| 区分 | 数量 | 総供給比 |
|---|---|---|
| 供給元 | ||
| 国内生産 | 27,593 | 94.67% |
| 輸入 | 1,117 | 3.83% |
| 期首在庫 | 435 | 1.49% |
| 行き先 | ||
| 国内利用 | 21,744 | 74.61% |
| 輸出 | 6,972 | 23.92% |
| 期末在庫 | 430 | 1.48% |
| 公表総供給 | 29,145 | 100% |
値は原表の公表精度で表示。構成比は丸めるため、表示合計が100%と異なる場合があります。
出典:USDA WASDE-675 p.32 · 2026年9月11日公表、2025年列。
②の輸出数量とは製品範囲・単位が異なります。同じ数量の輸出先内訳は、この資料では示せません。
- メキシコ34.0%
- 日本14.7%
- 中国10.2%
- カナダ9.1%
- 韓国8.0%
- その他24.1%
輸出額には内臓・調製品を含み、生体豚は含みません。数量図は豚肉の枝肉重量です。
輸出額・対象範囲を確認
| 輸出先 | 金額 | 構成比 |
|---|---|---|
| メキシコ | 2,852,928,557 | 34.0% |
| 日本 | 1,235,277,642 | 14.7% |
| 中国 | 856,657,516 | 10.2% |
| カナダ | 762,045,018 | 9.1% |
| 韓国 | 669,848,573 | 8.0% |
| その他 | 2,021,112,794 | 24.1% |
| 世界向け総額 | 8,397,870,100 | 100% |
輸出は再輸出を含む総輸出。米国の輸出港・空港・国境で評価した金額です。国内の農家売上や小売売上とは異なります。相手先はGATSの国・地域区分に従い、上位5市場以外をその他にまとめています。
数量図の輸出と、この金額図は品目範囲が異なります。
肉用鶏
全体の解説を読む
肉用鶏は南東部などにまとまった生産地域があります。飼料にはとうもろこしや大豆ミールが使われ、作物の生産・供給との関係が重要です。
孵化、飼料供給、契約農場での飼育、処理・加工をつなぐ仕組みも特徴です。鶏を育てる場所だけでなく、生産工程が地域内でどう結び付くかという視点で分布を読みます。
解説の出典
主な製品丸鶏、部位別の肉、足・内臓、調製品。七面鳥・あひる等の肉製品とは分けます。
地図の記号は主要集積地域の代表点です。全国の生産量や頭・羽数の大きさを表していません。
地理の出典:USDA ERS:酪農の生乳生産と加工(2026年1月更新) / USDA NASS / USDA ERS
- 米国15.7%
- 中国12.5%
- ブラジル10.7%
- ロシア4.3%
- インド3.9%
- その他52.9%
米国 20,176,637 トン / 世界の 15.7%
世界計はFAOの公表値。その他は表示国以外と原表の集計差を含みます。
直近3年平均は、期間初めの3年平均より1.4ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 米国 | 20,176,637 | 15.7% |
| 中国 | 16,066,789.6 | 12.5% |
| ブラジル | 13,714,701.7 | 10.7% |
| ロシア | 5,457,329.8 | 4.3% |
| インド | 5,019,410 | 3.9% |
| その他 | 67,872,361.4 | 52.9% |
| 世界 | 128,307,229.5 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 18,402,752.9 | 104,836,376.8 | 17.6% |
| 2016 | 18,708,464.6 | 107,596,333.7 | 17.4% |
| 2017 | 19,140,570 | 111,797,284.3 | 17.1% |
| 2018 | 19,568,042 | 114,742,265.7 | 17.1% |
| 2019 | 20,197,090.5 | 117,688,372.6 | 17.2% |
| 2020 | 18,814,264 | 118,865,210.6 | 15.8% |
| 2021 | 19,230,123 | 119,612,247.4 | 16.1% |
| 2022 | 19,841,239 | 122,287,314.6 | 16.2% |
| 2023 | 19,901,890 | 124,659,230.5 | 16.0% |
| 2024 | 20,176,637 | 128,307,229.5 | 15.7% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
2025暦年 · 数量国内生産がほぼ全ての供給を担い、主な行き先は国内利用です。
米国のブロイラー肉生産量 47,493 百万lb
輸出 6,665 百万lb · 生産量との比 14.0%
輸入・持越在庫を含む収支です。国産分を国内利用と輸出へ二分した比率ではありません。
総供給 48,406 百万lb · 可調理重量
供給元
- 国内生産47,493 百万lb98.1%
- 輸入152 百万lb0.3%
- 期首在庫761 百万lb1.6%
行き先
- 国内利用40,955 百万lb84.6%
- 輸出6,665 百万lb13.8%
- 期末在庫786 百万lb1.6%
数量の定義と公表値
2025年1月〜12月。国内利用は原表の国内消失量で、実際に食べた量だけを測る値ではありません。輸入と前年からの在庫を含む供給全体の収支です。
| 区分 | 数量 | 総供給比 |
|---|---|---|
| 供給元 | ||
| 国内生産 | 47,493 | 98.11% |
| 輸入 | 152 | 0.31% |
| 期首在庫 | 761 | 1.57% |
| 行き先 | ||
| 国内利用 | 40,955 | 84.61% |
| 輸出 | 6,665 | 13.77% |
| 期末在庫 | 786 | 1.62% |
| 公表総供給 | 48,406 | 100% |
値は原表の公表精度で表示。構成比は丸めるため、表示合計が100%と異なる場合があります。
出典:USDA WASDE-675 p.32 · 2026年9月11日公表、2025年列。
②の輸出数量とは製品範囲・単位が異なります。同じ数量の輸出先内訳は、この資料では示せません。
- メキシコ18.9%
- カナダ12.3%
- 台湾7.2%
- キューバ6.3%
- 中国5.8%
- その他49.5%
金額は鶏肉・足・内臓・調製品。七面鳥等と生体鶏は除外。世界生産は鶏肉全体、米国数量はブロイラー肉です。
輸出額・対象範囲を確認
| 輸出先 | 金額 | 構成比 |
|---|---|---|
| メキシコ | 901,260,289 | 18.9% |
| カナダ | 583,554,039 | 12.3% |
| 台湾 | 342,772,719 | 7.2% |
| キューバ | 297,602,968 | 6.3% |
| 中国 | 277,236,488 | 5.8% |
| その他 | 2,354,520,495 | 49.5% |
| 世界向け総額 | 4,756,946,998 | 100% |
輸出は再輸出を含む総輸出。米国の輸出港・空港・国境で評価した金額です。国内の農家売上や小売売上とは異なります。相手先はGATSの国・地域区分に従い、上位5市場以外をその他にまとめています。
数量図の輸出と、この金額図は品目範囲が異なります。
採卵鶏
全体の解説を読む
採卵鶏も、とうもろこしや大豆ミールなどの飼料供給と結び付いています。採卵後は集荷、選別、包装、出荷へ続くため、農場だけでなく流通の仕組みも重要です。
殻付き卵の割れやすさは、包装や積み替え、輸送の条件として考えられます。ただし、米国の生産分布を「大消費地の近くにあるから」と一律に説明することは避け、飼料、生産規模、集荷・出荷体制を合わせて読みます。
解説の出典
主な製品食用の殻付き卵、液卵、乾燥卵、卵黄・卵白製品。ふ化用の卵は数量図で別に示します。
地図の記号は主要集積地域の代表点です。全国の生産量や頭・羽数の大きさを表していません。
地理の出典:USDA ERS:酪農の生乳生産と加工(2026年1月更新) / USDA NASS / USDA ERS
- 中国33.4%
- インド8.6%
- インドネシア7.0%
- 米国6.9%
- ブラジル3.9%
- その他40.1%
米国 6,469,047 トン / 世界の 6.9%
世界計はFAOの公表値。その他は表示国以外と原表の集計差を含みます。
直近3年平均は、期間初めの3年平均より0.9ポイント低くなっています。 将来予測ではありません。
国別の生産量と10年の推移
| 国・地域 | 生産量 | 世界比 |
|---|---|---|
| 中国 | 31,266,885.5 | 33.4% |
| インド | 8,101,885 | 8.6% |
| インドネシア | 6,579,353.3 | 7.0% |
| 米国 | 6,469,047 | 6.9% |
| ブラジル | 3,700,049.4 | 3.9% |
| その他 | 37,576,353.2 | 40.1% |
| 世界 | 93,693,573.4 | 100% |
| 年 | 米国 | 世界 | 米国比 |
|---|---|---|---|
| 2015 | 5,756,587 | 72,479,293.1 | 7.9% |
| 2016 | 6,046,956 | 74,727,792.4 | 8.1% |
| 2017 | 6,350,756 | 79,121,185 | 8.0% |
| 2018 | 6,518,471 | 80,469,117.9 | 8.1% |
| 2019 | 6,706,770 | 84,328,766 | 8.0% |
| 2020 | 6,658,784 | 87,256,325.4 | 7.6% |
| 2021 | 6,639,446 | 87,774,447.7 | 7.6% |
| 2022 | 6,528,357 | 89,762,006.7 | 7.3% |
| 2023 | 6,535,414.1 | 92,087,899.6 | 7.1% |
| 2024 | 6,469,047 | 93,693,573.4 | 6.9% |
世界総量を母数に上位5か国・地域と米国、その他を表示。表示割合の合計は丸めで100%と異なる場合があります。
② 国内利用と輸出
2025暦年 · 数量国内利用とふ化用を分けると、食用だけでは見えない卵の行き先が分かります。
米国の卵(ふ化用を含む)生産量 8,765.0 百万ダース
輸出 203.5 百万ダース · 生産量との比 2.3%
輸入・持越在庫を含む収支です。国産分を国内利用と輸出へ二分した比率ではありません。
総供給 8,900.1 百万ダース · 卵換算・ふ化用を含む
供給元
- 国内生産8,765.0 百万ダース98.5%
- 輸入120.9 百万ダース1.4%
- 期首在庫14.2 百万ダース0.2%
行き先
- 国内利用7,515.8 百万ダース84.4%
- ふ化用1,163.8 百万ダース13.1%
- 輸出203.5 百万ダース2.3%
- 期末在庫17.1 百万ダース0.2%
公表総供給との差:供給元 0.0、行き先 +0.1 百万ダース。原表の丸め差を保持しています。
数量の定義と公表値
2025年1月〜12月。国内利用は原表の国内消失量で、実際に食べた量だけを測る値ではありません。輸入と前年からの在庫を含む供給全体の収支です。
| 区分 | 数量 | 総供給比 |
|---|---|---|
| 供給元 | ||
| 国内生産 | 8,765.0 | 98.48% |
| 輸入 | 120.9 | 1.36% |
| 期首在庫 | 14.2 | 0.16% |
| 行き先 | ||
| 国内利用 | 7,515.8 | 84.45% |
| ふ化用 | 1,163.8 | 13.08% |
| 輸出 | 203.5 | 2.29% |
| 期末在庫 | 17.1 | 0.19% |
| 公表総供給 | 8,900.1 | 100% |
値は原表の公表精度で表示。構成比は丸めるため、表示合計が100%と異なる場合があります。
出典:USDA WASDE-675 p.33 · 2026年9月11日公表、2025年列。
②の輸出数量とは製品範囲・単位が異なります。同じ数量の輸出先内訳は、この資料では示せません。
- カナダ59.9%
- 日本9.2%
- メキシコ5.9%
- アイルランド5.3%
- バハマ4.2%
- その他15.5%
輸出額はふ化用と他鳥種の生鮮殻付き卵を除外。加工卵・卵白製品は統計コードから鳥種を特定できません。
輸出額・対象範囲を確認
| 輸出先 | 金額 | 構成比 |
|---|---|---|
| カナダ | 215,606,303 | 59.9% |
| 日本 | 33,085,657 | 9.2% |
| メキシコ | 21,265,275 | 5.9% |
| アイルランド | 19,003,172 | 5.3% |
| バハマ | 15,197,676 | 4.2% |
| その他 | 55,947,719 | 15.5% |
| 世界向け総額 | 360,105,802 | 100% |
輸出は再輸出を含む総輸出。米国の輸出港・空港・国境で評価した金額です。国内の農家売上や小売売上とは異なります。相手先はGATSの国・地域区分に従い、上位5市場以外をその他にまとめています。
数量図の輸出と、この金額図は品目範囲が異なります。加工卵の鳥種を推測して鶏だけの額へ配分していません。
果樹・野菜
全体の解説を読む
果樹・野菜等は種類によって必要な気候や栽培方法が異なります。ここではカリフォルニアのセントラルヴァレーを一つの例として、広い谷底の農地と周囲の山地の関係を見ます。
農地の水条件を考えるには、その場所の降水だけでなく、川、貯水、地下水にも目を向ける必要があります。谷と山地の降水量差、サンホアキン川の流域、セントラルヴァレー帯水層系を見比べてみてください。流域の境界は灌漑の供給範囲ではなく、セントラルヴァレー全体の境界でもありません。
解説の出典
主な用途 生鮮食品、加工食品、果汁、ナッツ類など。生産や輸出の統計は、この総称ではなく代表的な個別品目で整理する予定です。
USDA National Agricultural Statistics Service California Department of Water Resources
複数品目のため、この区分の共通統計は未収録
森林資源と木材生産
緑=森林の面/製・パ=製材・パルプ加工施設の登録位置。施設例は全米を網羅せず、記号の大きさは生産量を表しません。
森林の成立条件 × 育成・管理 × 木材の用途
木が育つ場所と、木材を生産する場所を分けて考える。自然条件に加え、育て方と加工・輸送へのつながりが林業の地域差を生みます。
まず、森林が広がる場所を見る
地図の緑は落葉樹林・常緑樹林・混交林です。混交林は、異なる種類の樹木が混ざった森林。水分と気温は木の生育を左右し、山地では斜面の向きや標高も生育条件を変えます。
針のような葉を持つマツなどが針葉樹です。ただし、常緑樹と針葉樹は同じ分類ではありません。この地図の色から樹種や人工林の範囲までは判断できません。
森林と雨の分布を比べる →地域を選んで、育ち方と利用を読む
地域名を押すと、解説に登場する州の輪郭と地名を地図に表示します。輪郭は位置確認用で、森林や伐採区域の境界ではありません。
ノースカロライナ州
温暖な気候と森林の管理が、南部のマツ材生産を支える。
南部に広がるテーダマツは、長く暑い夏と穏やかな冬、湿潤な気候に適した針葉樹です。植林し、混み合った木を間引く「間伐」などで成長を管理します。ここではノースカロライナ州を事例に、育てた木が製材用やパルプ用に分かれる様子を下の統計で確認できます。
ワシントン州・オレゴン州
太平洋側の湿潤な森林と、山脈の内陸側を見比べる。
ワシントン州とオレゴン州は、建築材や紙などに使う木材の生産地域です。海からの湿った空気が山地で雨を降らせる西側と、雨の少ない内陸側では森林の広がりが異なります。州全域が同じ森林ではありません。降水量と地形を重ね、森林がまとまる位置を確かめてください。
メーン州・ニューハンプシャー州・バーモント州
木の種類と育て方が、得られる木材の質を変える。
北東部ではカエデなどの広葉樹も木材資源になります。広葉樹とは、一般に幅の広い葉を持つ樹木です。種子から自然に育つ木を利用する「天然更新」でも、残す木を選び、光が届く空間をつくる管理が行われます。ここではニューイングランド北部の3州を位置確認の対象とします。
人工林は植林などで人が成立させた森林、天然林は主に自然の更新で成立した森林です。天然林でも木材生産のための管理は行われます。
森林と地形を重ねて見る →用途は、建築材と繊維を分けて読む
建築材:伐採した幹を切った「丸太」を、柱や板にひいたものが製材です。薄くむいた板(単板)を貼り合わせた合板も、建築などに使われます。
紙などの原料:木材から取り出した繊維がパルプです。丸太は製材工場やパルプ工場へ運ばれ、加工を経て製品になります。育林・伐採と、その先の製造業がここでつながります。
ノースカロライナ州の用途構成を見る ↓加工施設の例・位置の出典
州施設台帳を2026年10月確認。登録位置と業種の例で、現在の操業・工場別生産量の統計ではありません。
製 エバレット/Buse(製材) · WA Ecology施設台帳
パ ロングビュー/Longview Fibre(パルプ・紙) · WA Ecology施設台帳
全米の生産・需要・貿易(2017年の資料例)
米国全体・USFS FPL-RP-701表5b。下のNC州2022年の用途構成とは年・地域・指標が異なります。数値は千m³の丸太換算で、製品そのものの体積ではありません。
| 用途群 | 生産 | 輸入 | 輸出 | 見かけ消費 |
|---|---|---|---|---|
| 製材 | 179,468 | 65,919 | 16,426 | 228,961 |
| 合板・単板 | 20,653 | 8,072 | 1,339 | 27,386 |
| パルプ材・パルプ・紙等 | 143,869 | 24,783 | 28,696 | 139,957 |
製材・合板は建築、補修などの用途へ。パルプ材・パルプ・紙等は繊維・紙製品に関わる広い群で、パルプ単品ではありません。見かけ消費は需給を示す統計で、世帯の実使用量や州別配分ではありません。丸めで生産+輸入−輸出と完全には一致しません。
USFS:全国需給・貿易表(2019年公表)とうもろこし・大豆の重なり
近い地域で両方の作物がまとまります。この図だけでは、同じ畑の輪作や同時栽培は判定できません。
北米農業の背景をさらに読む
なぜその地域で発達したか
中西部では、平坦で連続した耕地、河川・鉄道・穀物エレベーター、飼料や食品加工の集積が、トウモロコシと大豆の輪作を支えてきた。作物そのものだけでなく、収穫後に集め、乾燥し、加工し、輸送する仕組みまでが地域の優位性になる。
大平原では、東へ行くほど降水が増え、西へ行くほど乾燥するという大きな勾配がある。小麦はこの乾燥側にも適応しやすい一方、トウモロコシや牧草では降水・土壌・灌漑の組み合わせが収益性を左右する。
南部の綿花・稲作は、温暖な生育期と水利・加工の歴史を持つ地域に分布する。過去の土地制度や人種化された労働の歴史も地域形成に関わったが、現在の生産をその歴史だけで説明せず、機械化・企業構造・移民労働・市場を分けて記述する。
現在、何が変わっているか
灌漑地域では、利用できる水量と地下水位が作付けの持続性を左右する。大平原の帯水層では低下の程度に地域差があるため、地下水の論点は場所を選んだときの補助解説として表示し、北米農業全体の代表論点には固定しない。
作物の価格、投入資材、輸出需要、保険・補助制度、加工施設の立地が変われば、農家が選ぶ作物も変わる。ニュースを追加する際は、政策の発生地、影響範囲、報道日を分け、地図の静的な作物分布と混ぜない。
新しい地図はUSDA CDL 2023の衛星分類から主要な栽培のまとまりを概略化している。分類コード・抽出間隔・平滑化条件を記録し、地理座標で地形や水系とそろえた。地域差をつかむための一般化を含むため、細かな農地の範囲や生産量を示す図ではない。
ニュースと年表
関連する公開記事はまだありません。記事が追加されたら、発生地・影響範囲・報道日を分けて結びつけます。
分類・出典を確認する
分類と比較の約束
都市圏と郊外:都市圏は中心となる都市と通勤などで結び付く周辺を合わせた地域です。郊外は中心都市の外に広がる住宅地などを指しますが、郡境や人口密度だけでは境界を決められません。この地図は郡単位の平均密度を示し、市街地境界や通勤経路は表示していません。
人種・民族:ヒスパニック/ラティーノは人種を問わず1区分とし、他の7区分は非ヒスパニックに限定します。複数人種を別に扱う、重複のない8区分です。国籍・出身国・言語の分類ではありません。
宗教:郡地図は2020 U.S. Religion Censusで宗教団体が報告・推計したadherents(所属者・子どもなど、団体が把握する人々)のうち、各郡で最多の個別グループを8表示区分へまとめています。最多は過半数を意味せず、未報告の住民を無宗教とは扱いません。地域解説で参照するPewの成人回答調査とは対象が異なります。
投票傾向:2024年大統領選の共和党得票率−民主党得票率(ポイント)。分母は収録された有効候補者票の合計で、第三候補も含みます。現在の支持率や将来の予測ではありません。
欠測:人種・民族地図の欠測・人口0は濃い灰色で表示し、着色基準に達しない郡の薄い灰色と区別します。他の地図の未取得・非公表は灰色です。人口・人種民族はACSの推計値です。推計には誤差があり、構成比や集積の着色は統計的な有意差を示しません。宗教のadherentsと全住民の人口割合を直接比較しません。
出典と加工記録
- Census ACS 2020–2024:B01003・B03002
- Census 2024:境界と公式陸地面積
- Census 2020:宗教地図の郡境界
- NCHS 2023 都市・農村分類
- OMB 2023年7月 都市圏・主要都市
- 2020 U.S. Religion Census:郡別グループデータ
- U.S. Religion Census:定義と方法
- 2023-24 Religious Landscape Study: Executive summary(Pew Research Center、公開 2025-02-26)
- MIT Election Data and Science Lab:County Presidential Election Returns
- FEC 2024年大統領選 全国確定結果
USRC郡地図とPewの回答調査は母集団が異なります。© 2025 Pew Research Center. Pew Research Center has published the original content in English but has not reviewed or approved this translation.
選択した分野の統計
全産業の全国推移
名目付加価値
29,298 10億米ドル · 2024年
全産業 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 19,612.1 |
| 2018 | 20,656.5 |
| 2019 | 21,540 |
| 2020 | 21,375.3 |
| 2021 | 23,725.6 |
| 2022 | 26,054.6 |
| 2023 | 27,811.5 |
| 2024 | 29,298 |
年平均雇用
163,223 千雇用 · 2024年
全産業 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 152,180 |
| 2018 | 154,673 |
| 2019 | 156,874 |
| 2020 | 147,577 |
| 2021 | 152,083 |
| 2022 | 158,279 |
| 2023 | 161,381 |
| 2024 | 163,223 |
選択した分野の統計
製造業の全国推移
名目付加価値
2,880.7 10億米ドル · 2024年
製造業 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 2,109.7 |
| 2018 | 2,261.8 |
| 2019 | 2,268.8 |
| 2020 | 2,156.8 |
| 2021 | 2,416.3 |
| 2022 | 2,668.2 |
| 2023 | 2,816.5 |
| 2024 | 2,880.7 |
年平均雇用
12,739 千雇用 · 2024年
製造業 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 12,440 |
| 2018 | 12,670 |
| 2019 | 12,808 |
| 2020 | 12,106 |
| 2021 | 12,317 |
| 2022 | 12,744 |
| 2023 | 12,842 |
| 2024 | 12,739 |
この分野の地域資料
- VEDP:ニューポートニューズの造船
- ニューヨーク州:ホーネルの鉄道車両工場拡張(2025年)
- BLS:中西部製造業の変化(1990–2019年)
- BLS:南東部製造業の変化(1990–2019年)
- ダラス連銀:サンアントニオ都市圏の産業(主に2023年)
- ワシントン州商務省:航空宇宙の供給網・人材・地域拠点
- ワシントン州商務省:航空産業の地域拠点
- ダラス連銀:フォートワース都市圏の産業(主に2023年)
- カリフォルニア州GO-Biz:半導体
- ダラス連銀:オースティン都市圏の産業(主に2023年)
- ダラス連銀:ダラス都市圏の産業(主に2023年)
- WEDC:食品加工と機械の供給網(2026年)
- BEA/セントルイス連銀:オハイオ州の一次金属付加価値
- ダラス連銀:ヒューストン都市圏の産業(主に2023年)
- WEDC:食品・飲料産業
- ワシントン州商務省:主要産業
- WA Ecology:製油所の施設登録位置
- TCEQ:ベイタウン化学工場の施設台帳(2021年)
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
自動車の全国推移
出荷額
480.9 10億米ドル · 2023年
完成車製造(車体・部品を除く) · NAICS2017 3361 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 347.648275 |
| 2019 | 344.142188 |
| 2020 | 301.948277 |
| 2021 | 320.458468 |
| 2022 | —(未収録) |
| 2023 | 480.872707 |
国内生産台数
9,157.2 千台 · 2021年
乗用車・商用車(最終組立国基準)
BTS公表資料。原資料はWards Intelligence。最新掲載の2021年までを表示。
数値を見る
| 年 | 値 |
|---|---|
| 2012 | 10,332.626 |
| 2013 | 11,066.432 |
| 2014 | 11,660.702 |
| 2015 | 12,105.49 |
| 2016 | 12,177.82 |
| 2017 | 11,189.985 |
| 2018 | 11,297.19 |
| 2019 | 10,892.864 |
| 2020 | 8,818.487 |
| 2021 | 9,157.205 |
製造業の雇用
296.7 千人 · 2023年
完成車製造(車体・部品を除く) · NAICS2017 3361 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 218.7 |
| 2019 | 233.669 |
| 2020 | 226.41 |
| 2021 | 236.043 |
| 2022 | —(未収録) |
| 2023 | 296.707 |
主な関連製品の輸出先
2024年 · 10億米ドル
乗用自動車等(HS8703)
- カナダ26.2%
- ドイツ13.4%
- 中国8.3%
- メキシコ7.8%
- アラブ首長国連邦6.9%
- その他37.3%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| カナダ | 15.525204 | 26.2% |
| ドイツ | 7.931131 | 13.4% |
| 中国 | 4.930903 | 8.3% |
| メキシコ | 4.602247 | 7.8% |
| アラブ首長国連邦 | 4.108259 | 6.9% |
| その他 | 22.097595 | 37.3% |
| 総数 | 59.195339 | 100% |
世界生産と米国シェア
2020年 · 千台
乗用車・商用車の生産台数(最終組立国基準)
- 中国33.0%
- 米国11.5%
- 日本10.6%
- ドイツ5.0%
- 韓国4.6%
- その他35.2%
米国 8,818.5 千台 · 11.5%
BTS公表資料(原資料:Wards Intelligence)。世界総数を照合した2020年。2021年の公表世界総数は前年と同値のため、確認が取れるまで使用していません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| 中国 | 25,225.242 | 33.0% |
| 米国 | 8,818.487 | 11.5% |
| 日本 | 8,067.941 | 10.6% |
| ドイツ | 3,839.683 | 5.0% |
| 韓国 | 3,506.774 | 4.6% |
| その他 | 26,905.591 | 35.2% |
| 総数 | 76,363.718 | 100% |
米国の世界シェアの推移
11.5 % · 2020年
乗用車・商用車の生産台数
同じ年の米国生産台数を世界総数で割った割合。
数値を見る
| 年 | 値 |
|---|---|
| 2011 | 11.040076 |
| 2012 | 12.659613 |
| 2013 | 12.726881 |
| 2014 | 13.138483 |
| 2015 | 13.424422 |
| 2016 | 12.950873 |
| 2017 | 11.636153 |
| 2018 | 11.81641 |
| 2019 | 11.998674 |
| 2020 | 11.548006 |
この分野の地域資料
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
航空宇宙の全国推移
出荷額
239.2 10億米ドル · 2023年
航空宇宙製品・部品 · NAICS2017 3364 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 253.281062 |
| 2019 | 217.061054 |
| 2020 | 186.650471 |
| 2021 | 193.251025 |
| 2022 | —(未収録) |
| 2023 | 239.248154 |
製造業の雇用
433.2 千人 · 2023年
航空宇宙製品・部品 · NAICS2017 3364 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 411.248 |
| 2019 | 428.398 |
| 2020 | 425.071 |
| 2021 | 418.748 |
| 2022 | —(未収録) |
| 2023 | 433.159 |
主な関連製品の輸出先
2024年 · 10億米ドル
航空機・宇宙機・部品(HS88)
- 中国8.6%
- フランス8.4%
- 英国7.8%
- ブラジル7.4%
- ドイツ7.1%
- その他60.6%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| 中国 | 11.535269 | 8.6% |
| フランス | 11.252211 | 8.4% |
| 英国 | 10.522841 | 7.8% |
| ブラジル | 9.999304 | 7.4% |
| ドイツ | 9.576227 | 7.1% |
| その他 | 81.351209 | 60.6% |
| 総数 | 134.237061 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
この分野の地域資料
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
造船の全国推移
出荷額
49.3 10億米ドル · 2023年
船舶・ボート製造 · NAICS2017 3366 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 36.53704 |
| 2019 | 37.438752 |
| 2020 | 39.223155 |
| 2021 | 42.564781 |
| 2022 | —(未収録) |
| 2023 | 49.338359 |
製造業の雇用
146.1 千人 · 2023年
船舶・ボート製造 · NAICS2017 3366 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 134.218 |
| 2019 | 132.807 |
| 2020 | 136.015 |
| 2021 | 143.313 |
| 2022 | —(未収録) |
| 2023 | 146.104 |
主な関連製品の輸出先
2024年 · 10億米ドル
船舶・ボート等(HS89)
- カナダ20.5%
- バハマ15.2%
- メキシコ11.1%
- その他アジア5.1%
- コスタリカ4.3%
- その他43.7%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| カナダ | 0.527969 | 20.5% |
| バハマ | 0.391095 | 15.2% |
| メキシコ | 0.286516 | 11.1% |
| その他アジア | 0.132271 | 5.1% |
| コスタリカ | 0.111572 | 4.3% |
| その他 | 1.123429 | 43.7% |
| 総数 | 2.572851 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
鉄道車両の全国推移
出荷額
13 10億米ドル · 2023年
鉄道車両製造 · NAICS2017 3365 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 12.875086 |
| 2019 | 12.230566 |
| 2020 | 9.464153 |
| 2021 | 9.456324 |
| 2022 | —(未収録) |
| 2023 | 13.046249 |
製造業の雇用
27.6 千人 · 2023年
鉄道車両製造 · NAICS2017 3365 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 27.844 |
| 2019 | 29.863 |
| 2020 | 29.928 |
| 2021 | 26.704 |
| 2022 | —(未収録) |
| 2023 | 27.624 |
主な関連製品の輸出先
2024年 · 10億米ドル
鉄道車両・線路用機器等(HS86)
- メキシコ38.4%
- カナダ31.0%
- オーストラリア3.3%
- カザフスタン1.9%
- ブラジル1.8%
- その他23.6%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| メキシコ | 1.390045 | 38.4% |
| カナダ | 1.122595 | 31.0% |
| オーストラリア | 0.118733 | 3.3% |
| カザフスタン | 0.067696 | 1.9% |
| ブラジル | 0.06574 | 1.8% |
| その他 | 0.851977 | 23.6% |
| 総数 | 3.616784 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
半導体・電子機器の全国推移
出荷額
484.8 10億米ドル · 2021年
電子・電気機器 · NAICS2017 334・335 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 449.401518 |
| 2019 | 457.544078 |
| 2020 | 449.870983 |
| 2021 | 484.767551 |
| 2022 | —(未収録) |
| 2023 | —(未収録) |
製造業の雇用
1,173.4 千人 · 2021年
電子・電気機器 · NAICS2017 334・335 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 1,160.529 |
| 2019 | 1,173.636 |
| 2020 | 1,165.319 |
| 2021 | 1,173.439 |
| 2022 | —(未収録) |
| 2023 | —(未収録) |
主な関連製品の輸出先
2024年 · 10億米ドル
電気機器等(HS85)
- メキシコ26.0%
- カナダ13.2%
- 中国7.1%
- マレーシア4.6%
- 中華人民共和国香港特別行政区4.1%
- その他45.0%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| メキシコ | 55.684043 | 26.0% |
| カナダ | 28.303632 | 13.2% |
| 中国 | 15.279781 | 7.1% |
| マレーシア | 9.741468 | 4.6% |
| 中華人民共和国香港特別行政区 | 8.71722 | 4.1% |
| その他 | 96.194232 | 45.0% |
| 総数 | 213.920378 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
この分野の地域資料
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
機械の全国推移
出荷額
476.2 10億米ドル · 2023年
機械製造 · NAICS2017 333 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 392.624991 |
| 2019 | 397.359885 |
| 2020 | 362.308005 |
| 2021 | 406.092803 |
| 2022 | —(未収録) |
| 2023 | 476.234673 |
製造業の雇用
1,064.9 千人 · 2023年
機械製造 · NAICS2017 333 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 1,054.546 |
| 2019 | 1,070.606 |
| 2020 | 1,046.936 |
| 2021 | 1,047.807 |
| 2022 | —(未収録) |
| 2023 | 1,064.872 |
主な関連製品の輸出先
2024年 · 10億米ドル
機械類等(HS84、コンピューターを含む)
- メキシコ20.7%
- カナダ20.3%
- 中国5.1%
- その他アジア3.6%
- オランダ3.5%
- その他46.7%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| メキシコ | 52.281895 | 20.7% |
| カナダ | 51.268881 | 20.3% |
| 中国 | 12.858595 | 5.1% |
| その他アジア | 9.180254 | 3.6% |
| オランダ | 8.849253 | 3.5% |
| その他 | 117.987932 | 46.7% |
| 総数 | 252.42681 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
金属の全国推移
出荷額
751.9 10億米ドル · 2023年
一次金属・金属製品 · NAICS2017 331・332 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 630.516644 |
| 2019 | 621.679165 |
| 2020 | 562.840118 |
| 2021 | 695.657794 |
| 2022 | —(未収録) |
| 2023 | 751.890622 |
製造業の雇用
1,770.7 千人 · 2023年
一次金属・金属製品 · NAICS2017 331・332 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 1,781.941 |
| 2019 | 1,800.027 |
| 2020 | 1,762.871 |
| 2021 | 1,716.539 |
| 2022 | —(未収録) |
| 2023 | 1,770.728 |
主な関連製品の輸出先
2024年 · 10億米ドル
鉄鋼・鉄鋼製品(HS72・73)
- メキシコ35.2%
- カナダ26.9%
- トルコ4.3%
- インド2.6%
- 中国2.4%
- その他28.5%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| メキシコ | 15.012088 | 35.2% |
| カナダ | 11.469528 | 26.9% |
| トルコ | 1.847365 | 4.3% |
| インド | 1.107094 | 2.6% |
| 中国 | 1.017253 | 2.4% |
| その他 | 12.139688 | 28.5% |
| 総数 | 42.593016 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
化学の全国推移
出荷額
891.6 10億米ドル · 2023年
化学製品 · NAICS2017 325 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 764.022895 |
| 2019 | 744.058719 |
| 2020 | 710.795934 |
| 2021 | 860.125091 |
| 2022 | —(未収録) |
| 2023 | 891.564129 |
製造業の雇用
884.5 千人 · 2023年
化学製品 · NAICS2017 325 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 779.08 |
| 2019 | 788.357 |
| 2020 | 811.853 |
| 2021 | 850.358 |
| 2022 | —(未収録) |
| 2023 | 884.498 |
主な関連製品の輸出先
2024年 · 10億米ドル
医薬品(HS30)
- 中国10.1%
- オランダ9.2%
- 日本8.9%
- ドイツ8.1%
- カナダ7.2%
- その他56.5%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| 中国 | 9.495089 | 10.1% |
| オランダ | 8.70647 | 9.2% |
| 日本 | 8.41186 | 8.9% |
| ドイツ | 7.67491 | 8.1% |
| カナダ | 6.800063 | 7.2% |
| その他 | 53.298522 | 56.5% |
| 総数 | 94.386914 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
この分野の地域資料
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
食品加工の全国推移
出荷額
1,218.4 10億米ドル · 2023年
食品・飲料・たばこ · NAICS2017 311・312 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 944.436961 |
| 2019 | 964.191885 |
| 2020 | 993.87146 |
| 2021 | 1,086.616531 |
| 2022 | —(未収録) |
| 2023 | 1,218.398759 |
製造業の雇用
1,978.9 千人 · 2023年
食品・飲料・たばこ · NAICS2017 311・312 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 1,742.266 |
| 2019 | 1,762.942 |
| 2020 | 1,806.292 |
| 2021 | 1,845.443 |
| 2022 | —(未収録) |
| 2023 | 1,978.923 |
主な関連製品の輸出先
2024年 · 10億米ドル
穀物・でん粉・乳等の調製品(HS19)
- カナダ61.9%
- メキシコ14.2%
- 日本1.8%
- オーストラリア1.3%
- 韓国1.3%
- その他19.5%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| カナダ | 3.194028 | 61.9% |
| メキシコ | 0.732457 | 14.2% |
| 日本 | 0.093869 | 1.8% |
| オーストラリア | 0.066371 | 1.3% |
| 韓国 | 0.065385 | 1.3% |
| その他 | 1.007327 | 19.5% |
| 総数 | 5.159436 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
その他の製造業の全国推移
出荷額
2,015.2 10億米ドル · 2023年
繊維・衣服・木材・紙・印刷・石油製品・ゴム等・非金属鉱物・家具・雑製品・その他輸送機器 · NAICS2017 313・314・315・316・321・322・323・324・326・327・337・339・3369 · 全米
名目値。2018〜21年はASMの改定値、2023年はAIES。調査変更の前後は線で結んでいません。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 1,765.858791 |
| 2019 | 1,685.302482 |
| 2020 | 1,406.078949 |
| 2021 | 1,805.682214 |
| 2022 | —(未収録) |
| 2023 | 2,015.15782 |
製造業の雇用
3,663.4 千人 · 2023年
繊維・衣服・木材・紙・印刷・石油製品・ゴム等・非金属鉱物・家具・雑製品・その他輸送機器 · NAICS2017 313・314・315・316・321・322・323・324・326・327・337・339・3369 · 全米
Censusの対象雇用。2023年は3月12日を含む給与期間。右上のBEA年平均雇用とは定義が異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2018 | 3,728.807 |
| 2019 | 3,692.266 |
| 2020 | 3,666.288 |
| 2021 | 3,682.552 |
| 2022 | —(未収録) |
| 2023 | 3,663.4 |
主な関連製品の輸出先
2024年 · 10億米ドル
家具・照明器具等(HS94)
- カナダ48.7%
- メキシコ18.5%
- 英国2.7%
- オランダ2.0%
- アラブ首長国連邦1.7%
- その他26.4%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| カナダ | 4.669113 | 48.7% |
| メキシコ | 1.774995 | 18.5% |
| 英国 | 0.258291 | 2.7% |
| オランダ | 0.189443 | 2.0% |
| アラブ首長国連邦 | 0.160566 | 1.7% |
| その他 | 2.534782 | 26.4% |
| 総数 | 9.587189 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
資源・エネルギーの全国推移
名目付加価値
858.6 10億米ドル · 2024年
資源・エネルギー · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 581 |
| 2018 | 633.9 |
| 2019 | 625.6 |
| 2020 | 548.6 |
| 2021 | 729 |
| 2022 | 907.7 |
| 2023 | 869.6 |
| 2024 | 858.6 |
年平均雇用
1,175 千雇用 · 2024年
資源・エネルギー · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 1,175 |
| 2018 | 1,225 |
| 2019 | 1,223 |
| 2020 | 1,083 |
| 2021 | 1,058 |
| 2022 | 1,109 |
| 2023 | 1,160 |
| 2024 | 1,175 |
選択した分野の統計
石油・天然ガスの全国推移
名目付加価値
252.6 10億米ドル · 2024年
石油・天然ガス採掘(採掘支援を除く) · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 161.1 |
| 2018 | 189.2 |
| 2019 | 172.8 |
| 2020 | 104 |
| 2021 | 225 |
| 2022 | 329.1 |
| 2023 | 259.9 |
| 2024 | 252.6 |
年平均雇用
122 千雇用 · 2024年
石油・天然ガス採掘(採掘支援を除く) · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 144 |
| 2018 | 143 |
| 2019 | 142 |
| 2020 | 126 |
| 2021 | 113 |
| 2022 | 112 |
| 2023 | 116 |
| 2024 | 122 |
主な関連製品の輸出先
2024年 · 10億米ドル
原油(HS2709)
- オランダ19.9%
- 韓国11.6%
- カナダ8.6%
- 英国7.2%
- シンガポール6.8%
- その他45.9%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| オランダ | 23.619541 | 19.9% |
| 韓国 | 13.734123 | 11.6% |
| カナダ | 10.235628 | 8.6% |
| 英国 | 8.547403 | 7.2% |
| シンガポール | 8.020733 | 6.8% |
| その他 | 54.341934 | 45.9% |
| 総数 | 118.499361 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
鉱業(石炭・金属鉱物)の全国推移
名目付加価値
80.8 10億米ドル · 2024年
鉱業(石油・天然ガス採掘以外) · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 52.3 |
| 2018 | 52.5 |
| 2019 | 53.1 |
| 2020 | 57.3 |
| 2021 | 68.2 |
| 2022 | 75.4 |
| 2023 | 79.8 |
| 2024 | 80.8 |
年平均雇用
191 千雇用 · 2024年
鉱業(石油・天然ガス採掘以外) · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 185 |
| 2018 | 191 |
| 2019 | 192 |
| 2020 | 177 |
| 2021 | 176 |
| 2022 | 181 |
| 2023 | 188 |
| 2024 | 191 |
主な関連製品の輸出先
2024年 · 10億米ドル
鉱石・スラグ・灰(HS26)
- カナダ27.3%
- メキシコ21.8%
- 中国15.4%
- オランダ7.0%
- 韓国5.9%
- その他22.6%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| カナダ | 2.298722 | 27.3% |
| メキシコ | 1.83367 | 21.8% |
| 中国 | 1.292135 | 15.4% |
| オランダ | 0.591448 | 7.0% |
| 韓国 | 0.496329 | 5.9% |
| その他 | 1.896397 | 22.6% |
| 総数 | 8.408702 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
電力・ガス・水道の全国推移
名目付加価値
454.4 10億米ドル · 2024年
電力・ガス・水道 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 313.7 |
| 2018 | 320.4 |
| 2019 | 331.6 |
| 2020 | 345.8 |
| 2021 | 392.9 |
| 2022 | 440.8 |
| 2023 | 457.8 |
| 2024 | 454.4 |
年平均雇用
589 千雇用 · 2024年
電力・ガス・水道 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 553 |
| 2018 | 553 |
| 2019 | 549 |
| 2020 | 544 |
| 2021 | 545 |
| 2022 | 554 |
| 2023 | 576 |
| 2024 | 589 |
主な関連製品の輸出先
2024年 · 10億米ドル
電力(HS2716)
- カナダ100.0%
米国からの総輸出額(再輸出を含む)。製品分類は国内の産業分類と異なり、上の出荷額・付加価値と対象範囲は一致しません。
国別の数値を見る
| 国・地域 | 値 | 割合 |
|---|---|---|
| カナダ | 0.84396 | 100.0% |
| 総数 | 0.84396 | 100% |
同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
サービス業の全国推移
名目付加価値
16,635 10億米ドル · 2024年
サービス業 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 10,923.4 |
| 2018 | 11,452.6 |
| 2019 | 12,092.4 |
| 2020 | 11,920.3 |
| 2021 | 13,377.2 |
| 2022 | 14,673.9 |
| 2023 | 15,724.1 |
| 2024 | 16,635 |
年平均雇用
111,424 千雇用 · 2024年
サービス業 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 103,069 |
| 2018 | 104,794 |
| 2019 | 106,320 |
| 2020 | 98,911 |
| 2021 | 103,080 |
| 2022 | 108,126 |
| 2023 | 110,291 |
| 2024 | 111,424 |
選択した分野の統計
情報通信の全国推移
名目付加価値
1,592.7 10億米ドル · 2024年
情報通信 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 1,010 |
| 2018 | 1,041.5 |
| 2019 | 1,142.6 |
| 2020 | 1,181.8 |
| 2021 | 1,312.6 |
| 2022 | 1,383.5 |
| 2023 | 1,491.3 |
| 2024 | 1,592.7 |
年平均雇用
2,914 千雇用 · 2024年
情報通信 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 2,804 |
| 2018 | 2,821 |
| 2019 | 2,856 |
| 2020 | 2,717 |
| 2021 | 2,846 |
| 2022 | 3,057 |
| 2023 | 2,986 |
| 2024 | 2,914 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
金融・保険の全国推移
名目付加価値
2,229.2 10億米ドル · 2024年
金融・保険 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 1,508 |
| 2018 | 1,574.8 |
| 2019 | 1,652.3 |
| 2020 | 1,718.8 |
| 2021 | 1,862.4 |
| 2022 | 1,982.6 |
| 2023 | 2,075.7 |
| 2024 | 2,229.2 |
年平均雇用
6,702 千雇用 · 2024年
金融・保険 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 6,282 |
| 2018 | 6,328 |
| 2019 | 6,457 |
| 2020 | 6,501 |
| 2021 | 6,562 |
| 2022 | 6,682 |
| 2023 | 6,723 |
| 2024 | 6,702 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
この分野の地域資料
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
専門サービスの全国推移
名目付加価値
3,811.1 10億米ドル · 2024年
専門・業務支援 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 2,433.6 |
| 2018 | 2,589.1 |
| 2019 | 2,728.9 |
| 2020 | 2,727.5 |
| 2021 | 3,071 |
| 2022 | 3,374.3 |
| 2023 | 3,609.8 |
| 2024 | 3,811.1 |
年平均雇用
22,590 千雇用 · 2024年
専門・業務支援 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 20,536 |
| 2018 | 21,047 |
| 2019 | 21,411 |
| 2020 | 20,482 |
| 2021 | 21,492 |
| 2022 | 22,700 |
| 2023 | 22,757 |
| 2024 | 22,590 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
商業・物流の全国推移
名目付加価値
4,542.6 10億米ドル · 2024年
商業・物流 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 2,990.5 |
| 2018 | 3,123 |
| 2019 | 3,284.4 |
| 2020 | 3,277.1 |
| 2021 | 3,731.6 |
| 2022 | 4,154.3 |
| 2023 | 4,378.5 |
| 2024 | 4,542.6 |
年平均雇用
28,621 千雇用 · 2024年
商業・物流 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 27,121 |
| 2018 | 27,264 |
| 2019 | 27,413 |
| 2020 | 26,314 |
| 2021 | 27,395 |
| 2022 | 28,416 |
| 2023 | 28,636 |
| 2024 | 28,621 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
この分野の地域資料
全国値は各グラフの出典と統計の対象範囲を参照。
選択した分野の統計
観光・娯楽の全国推移
名目付加価値
1,287.2 10億米ドル · 2024年
娯楽・宿泊・飲食 · 全米
娯楽・宿泊・飲食の全体。住民の利用を含み、観光需要だけの付加価値ではありません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 831.2 |
| 2018 | 874.6 |
| 2019 | 922.1 |
| 2020 | 693.8 |
| 2021 | 911 |
| 2022 | 1,070.3 |
| 2023 | 1,219.5 |
| 2024 | 1,287.2 |
年平均雇用
16,818 千雇用 · 2024年
娯楽・宿泊・飲食 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 16,046 |
| 2018 | 16,325 |
| 2019 | 16,597 |
| 2020 | 12,890 |
| 2021 | 14,292 |
| 2022 | 15,849 |
| 2023 | 16,587 |
| 2024 | 16,818 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
医療・教育の全国推移
名目付加価値
2,544.2 10億米ドル · 2024年
医療・教育・福祉 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 1,716.9 |
| 2018 | 1,791.9 |
| 2019 | 1,884.2 |
| 2020 | 1,870.7 |
| 2021 | 2,004.1 |
| 2022 | 2,159.1 |
| 2023 | 2,360.1 |
| 2024 | 2,544.2 |
年平均雇用
26,564 千雇用 · 2024年
医療・教育・福祉 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 23,238 |
| 2018 | 23,741 |
| 2019 | 24,217 |
| 2020 | 23,416 |
| 2021 | 23,781 |
| 2022 | 24,443 |
| 2023 | 25,494 |
| 2024 | 26,564 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
その他のサービスの全国推移
名目付加価値
628 10億米ドル · 2024年
その他のサービス · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 433.2 |
| 2018 | 457.7 |
| 2019 | 477.9 |
| 2020 | 450.6 |
| 2021 | 484.5 |
| 2022 | 549.8 |
| 2023 | 589.2 |
| 2024 | 628 |
年平均雇用
7,215 千雇用 · 2024年
その他のサービス · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 7,042 |
| 2018 | 7,268 |
| 2019 | 7,369 |
| 2020 | 6,591 |
| 2021 | 6,712 |
| 2022 | 6,979 |
| 2023 | 7,108 |
| 2024 | 7,215 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
建設・不動産の全国推移
名目付加価値
5,357.8 10億米ドル · 2024年
建設・不動産 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 3,365.2 |
| 2018 | 3,572.5 |
| 2019 | 3,758.9 |
| 2020 | 3,873.7 |
| 2021 | 4,164.4 |
| 2022 | 4,584.9 |
| 2023 | 5,032.3 |
| 2024 | 5,357.8 |
年平均雇用
10,815 千雇用 · 2024年
建設・不動産 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 9,357 |
| 2018 | 9,714 |
| 2019 | 10,037 |
| 2020 | 9,614 |
| 2021 | 9,918 |
| 2022 | 10,331 |
| 2023 | 10,618 |
| 2024 | 10,815 |
選択した分野の統計
建設の全国推移
名目付加価値
1,305.4 10億米ドル · 2024年
建設 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 840.2 |
| 2018 | 889.1 |
| 2019 | 953 |
| 2020 | 958.7 |
| 2021 | 1,012.1 |
| 2022 | 1,112.4 |
| 2023 | 1,224.6 |
| 2024 | 1,305.4 |
年平均雇用
8,318 千雇用 · 2024年
建設 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 7,127 |
| 2018 | 7,420 |
| 2019 | 7,664 |
| 2020 | 7,383 |
| 2021 | 7,604 |
| 2022 | 7,907 |
| 2023 | 8,133 |
| 2024 | 8,318 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
選択した分野の統計
不動産・賃貸の全国推移
名目付加価値
4,052.4 10億米ドル · 2024年
不動産・賃貸 · 全米
価格変化を含む名目値。売上高・取引総額とは異なります。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 2,525 |
| 2018 | 2,683.4 |
| 2019 | 2,805.9 |
| 2020 | 2,915 |
| 2021 | 3,152.3 |
| 2022 | 3,472.5 |
| 2023 | 3,807.7 |
| 2024 | 4,052.4 |
年平均雇用
2,497 千雇用 · 2024年
不動産・賃貸 · 全米
国内のフルタイム・パートタイム雇用。自営業は含みません。
数値を見る
| 年 | 値 |
|---|---|
| 2017 | 2,230 |
| 2018 | 2,294 |
| 2019 | 2,373 |
| 2020 | 2,231 |
| 2021 | 2,314 |
| 2022 | 2,424 |
| 2023 | 2,485 |
| 2024 | 2,497 |
この分野に一致する国別のサービス輸出・製品輸出は未整備です。 同じ製品・産業範囲と年で比較できる世界生産・付加価値のシェアは未整備です。
産業データの出典と範囲
全国の付加価値はBEA GDP by Industry「Value Added by Industry」の2024年次・名目値(2026年6月25日改定)。雇用はNIPA Table 6.4D(2025年9月26日改定)の国内産業、フルタイム・パートタイム雇用の年平均です。国内生産に対応するため雇用の分母は第2行を使い、第1行の国外調整後の総計は使いません。自営業を含む就業者数やフルタイム換算人数ではありません。
全米値は50州・D.C.を基本とし、地図は連続48州・D.C.です。農林水産は畜産・林業・漁業等を含み、政府は公営の医療・教育等を含みます。政府のGDPは政府支出総額ではありません。その他のサービスはNAICS81。製造業の残余は繊維・衣服・印刷・非金属鉱物・家具・雑製品です。
製造業の分野別推移はCensus ASM(2018–2021年)とAIES(2023年)の出荷額等・雇用です。調査変更の前後は線をつなぎません。自動車の生産台数はBTS掲載値(原提供Wards)。輸出先はUN Comtradeの品目別・米国報告値で、再輸出を含みます。輸出品目と国内産業の範囲は異なります。世界シェアは世界生産を分母にできる自動車のみ掲載しています。詳しい年・単位・対象範囲は各グラフに記載しています。
地域は公的資料から採用した代表例です。主図の記号は同サイズで、点の大きさは生産量や付加価値を表しません。州・都市圏の比較は閉じた補助統計表で確認します。郡の名目値を2023年7月の都市圏定義で集計し、秘匿を含む都市圏は比較から除きます。順位は比較対象の代表都市圏内で、全米順位ではありません。油ガス田内の参照点と製油所・石油化学施設は公表位置を使います。他の代表地域と合わせて選択時の範囲・年を確認してください。点は産業境界や統計重心ではありません。資料の産業群と本ページの分類が違う場合、その雇用数や特化度は転用していません。
割合は丸め前の原表値から計算。原表の丸めにより内訳の合計に微差が生じます。帰属家賃を含む不動産のGDPを販売総額と混同しないでください。GDP比と雇用比の差だけから賃金や産業の優劣は判断できません。
BEA産業別GDP · BEA NIPA雇用表6.4D · GDP原表の取得記録 · 雇用原表の取得記録 · 加工方法・資産記録
分類・地域ごとの根拠を一覧で読む
| 表示 | NAICS等 | GDP行 | 雇用行 |
|---|---|---|---|
| 全産業:農林水産(畜産を含む) | 11 | 3 | 4 |
| 全産業:製造業 | 31–33 | 12 | 13 |
| 全産業:資源・エネルギー | 21,22 | 6, 10 | 7, 11 |
| 全産業:情報通信 | 51 | 49 | 52 |
| 全産業:金融・保険 | 52 | 55 | 57 |
| 全産業:専門・業務支援 | 54–56 | 66, 70, 71 | 65, 69, 70 |
| 全産業:商業・物流 | 42,44–45,48–49 | 34, 35, 40 | 35, 38, 43 |
| 全産業:娯楽・宿泊・飲食 | 71–72 | 82, 85 | 79, 82 |
| 全産業:医療・教育・福祉 | 61–62 | 75, 76 | 73, 74 |
| 全産業:その他のサービス | 81 | 88 | 85 |
| 全産業:建設・不動産 | 23,53 | 11, 60 | 12, 62 |
| 全産業:政府 | government | 89 | 86 |
| サービス業:情報通信 | 51 | 49 | 52 |
| サービス業:金融・保険 | 52 | 55 | 57 |
| サービス業:専門・業務支援 | 54–56 | 66, 70, 71 | 65, 69, 70 |
| サービス業:商業・物流 | 42,44–45,48–49 | 34, 35, 40 | 35, 38, 43 |
| サービス業:娯楽・宿泊・飲食 | 71–72 | 82, 85 | 79, 82 |
| サービス業:医療・教育・福祉 | 61–62 | 75, 76 | 73, 74 |
| サービス業:その他のサービス | 81 | 88 | 85 |
| 製造業:食品・飲料・たばこ | 311–312 | 26 | 27 |
| 製造業:木材・紙 | 321,322 | 14, 29 | 15, 30 |
| 製造業:石油・化学・ゴム等 | 324–326 | 31, 32, 33 | 32, 33, 34 |
| 製造業:金属 | 331–332 | 16, 17 | 17, 18 |
| 製造業:機械 | 333 | 18 | 19 |
| 製造業:電子・電気機器 | 334–335 | 19, 20 | 20, 21 |
| 製造業:輸送機器 | 336 | 21, 22 | 22, 23 |
| 製造業:その他の製造業 | 313–316,323,327,337,339 | 15, 23, 24, 27, 28, 30 | 16, 24, 25, 28, 29, 31 |
| 資源・エネルギー:鉱業・採掘支援 | 21 | 6 | 7 |
| 資源・エネルギー:電力・ガス・水道 | 22 | 10 | 11 |
| 建設・不動産:建設 | 23 | 11 | 12 |
| 建設・不動産:不動産・賃貸 | 53 | 60 | 62 |
- CA CalGEM/CEQAnet:カーンリバー既存坑井工事(2025年)
- Kansas Geological Survey:Hugoton Gas Area内の登録坑井
- WA Ecology:製油所の施設登録位置
- TCEQ:ベイタウン化学工場の施設台帳(2021年)
- ワシントン州商務省:航空宇宙の供給網・人材・地域拠点
- VEDP:ニューポートニューズの造船
- ニューヨーク州:ホーネルの鉄道車両工場拡張(2025年)
- BEA/セントルイス連銀:オハイオ州の一次金属付加価値
- BLS:中西部製造業の変化(1990–2019年)
- BLS:南東部製造業の変化(1990–2019年)
- ワシントン州商務省:主要産業
- ワシントン州商務省:情報通信
- ワシントン州商務省:航空産業の地域拠点
- WEDC:食品・飲料産業
- WEDC:食品加工と機械の供給網(2026年)
- カリフォルニア州GO-Biz:半導体
- ダラス連銀:ダラス都市圏の産業(主に2023年)
- ダラス連銀:オースティン都市圏の産業(主に2023年)
- ダラス連銀:ヒューストン都市圏の産業(主に2023年)
- ダラス連銀:フォートワース都市圏の産業(主に2023年)
- ダラス連銀:サンアントニオ都市圏の産業(主に2023年)
- ニューヨーク州会計監査官:証券業
- ネバダ州OWINN:地域の雇用構成(2026年1月)
- EIA:原油の生産地域(2022年)
- EIA:天然ガスの生産地域
- EIA:石炭の生産地域(2022年)
- USGS:2025年の非燃料鉱物生産(2026年公表)
- BLS:産業別の在宅勤務の変化
出典と表示方法
分布間の関係はUSDAの生産構造資料に基づく事前執筆の解説です。強調は既存の地理図形・代表点を使い、地図上の近接を数量的な因果や飼料の調達率へ換算していません。代替図の輪郭も同じ緯度経度をWebメルカトルへ変換しています。
供給元と行き先はUSDA WASDE-675(2026年9月11日公表)の2024/25販売年度。国内生産・輸入・期首在庫と、排他的な国内用途・輸出・期末在庫を同じ単位で検算しました。米は原表の籾米換算を維持し、精米換算の輸出先図と混ぜていません。
農業:USDA NASS「Cropland Data Layer 2023」。約2km間隔で衛星分類を抽出し、周辺の分布を平滑化して主要なまとまりを表示しています。分類誤差・間引き誤差があり、小さな産地や薄い分布は省略しています。生産量や面積の計算には使えません。
地形・河川・湖・国境:Natural Earth 5.1.2、縮尺1:5,000万。州境は既存の1:1億1,000万データを再利用。陰影はNatural Earth I 3.2.0。全レイヤーを緯度経度にそろえ、画面上はWebメルカトルで表示しています。面積の見た目を数量比較に使わないでください。
地域説明は、タップ位置と作物に対応する査読済み原稿を選ぶための概略範囲を使います。その範囲自体は地図に描かず、栽培面積や気候境界として扱いません。地図データの対象年・加工条件
畜産:USDA NASS「2022 Census of Agriculture」の郡別分布と公的資料から主要集積地域を確認し、説明用の代表点として表示しています。記号は農場の所在地、地域境界、頭・羽数の大小を示しません。
- Oil crops sector at a glance — USDA Economic Research Service
- Agriculture and irrigation in California — California Department of Water Resources
- Wheat sector at a glance — USDA Economic Research Service
- Feed grains sector at a glance — USDA Economic Research Service
- Admin 1 states and provinces — Natural Earth
- Physical vectors and shaded relief — Natural Earth
- Cropland Data Layer FAQ — USDA National Agricultural Statistics Service
- Agriculture in the Midwest — USDA Climate Hubs
- Rice sector at a glance — USDA Economic Research Service
- Cotton sector at a glance — USDA Economic Research Service
- High Plains aquifer water-level and storage changes — U.S. Geological Survey
- Great Plains low-level jet and moisture transport — NOAA Institutional Repository
- Corn Pollination: Effect of High Temperature and Stress — Iowa State University Extension
- Focus on Croplands in the Northern Plains — USDA Climate Hubs
- Southern Plains Climate Hub priorities — USDA Climate Hubs
- Climate of the Inland Pacific Northwest — Washington State University Extension
自然環境:気候区分はBeck et al. (2023) を示すkoppen.earth配信の1991–2020年スナップショットです(V3と同定していません)。分類格子を最近傍で投影し、米国陸域を抽出しました。色・地図内コード・都市分類は同じ格子を参照します。雨温図は同期間のNOAA観測所平年値で、分類格子とはデータ源が異なります。帯水層はUSGS Ground Water Atlas由来、等高線はUSGS 3DEPを500m格子で抽出した全国比較用の500m間隔です。拡大しても同じ線を表示します。鉛直基準はNAVD88、線の間隔は標高精度を意味しません。海流線は模式表示で、流速や日々の位置を示しません。自然環境データの取得・加工記録
代表的な最高峰:ロッキーのエルバートは約4,400m(米国森林局の14,433フィート表記から概数)、アパラチアのミッチェルは約2,037m(州立公園の6,684フィートから換算)。山脈の平均標高や間引いたDEMの最高値ではありません。
- Water Science Glossary — USGS Water Science School
- Topographic Map Symbols — USGS
- U.S. Climate Normals 1991–2020 — NOAA NCEI
- High-resolution Köppen–Geiger maps for 1901–2099 — Beck et al. / Scientific Data
- Principal Aquifers of the United States — U.S. Geological Survey
- 3D Elevation Program (3DEP) — USGS / The National Map
- Natural Earth physical vectors and shaded relief — Natural Earth
- California Current Ecosystem and coastal upwelling — NOAA
これまでの表示参考図
以下は以前の承認済み概念図です。新しい分布の境界・座標の原資料には使用していません。